
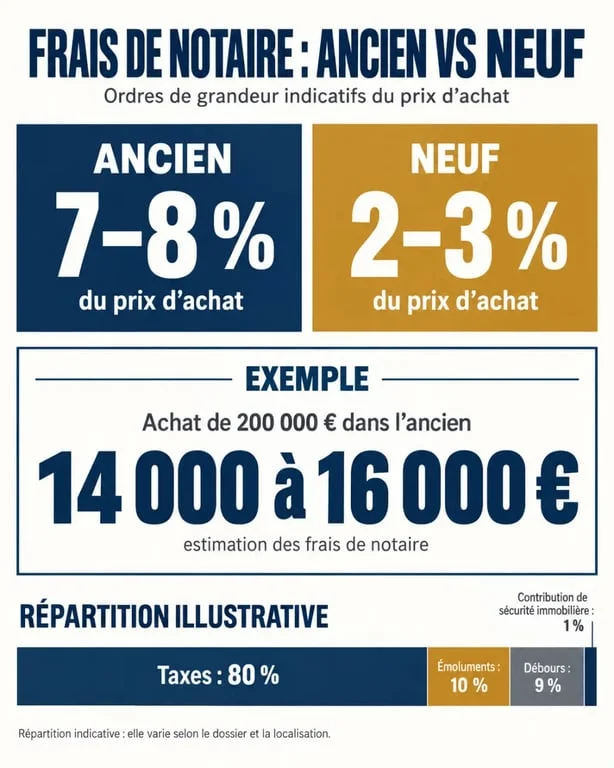
Pour acheter un logement ancien, prévoyez généralement 7 à 8 % du prix d’achat au titre des frais de notaire, aussi appelés frais d’acquisition. Pour un bien vendu 200 000 €, l’enveloppe se situe donc souvent entre 14 000 et 16 000 €. Le montant exact dépend notamment du département, du prix déclaré et des formalités nécessaires à la vente.
Quel montant prévoir selon le prix du bien ancien ?
La fourchette de 7 à 8 % donne un bon repère pour préparer votre budget, mais elle ne remplace pas un calcul personnalisé. Les frais ne progressent pas de manière parfaitement linéaire : les émoluments du notaire suivent un barème réglementé et les débours varient selon le dossier. Pour bâtir votre plan de financement, ajoutez cette somme au prix net vendeur, ainsi que les éventuels frais liés au prêt.
| Prix d’achat dans l’ancien | Estimation des frais d’acquisition | Budget « acte en main » estimé |
|---|---|---|
| 150 000 € | Environ 12 500 € | Environ 162 500 € |
| 200 000 € | 14 000 à 16 000 € | 214 000 à 216 000 € |
| 250 000 € | Environ 20 000 € | Environ 270 000 € |
| 400 000 € | Plus de 30 000 € | Plus de 430 000 € |
Ces montants restent indicatifs. Dans un exemple détaillé, les frais atteignent 12 504 € pour un achat à 150 000 €, tandis qu’ils s’élèvent à 19 736 € pour un bien à 250 000 €. L’écart provient principalement des taxes applicables localement et des caractéristiques de l’acte.
Les quatre postes derrière les frais de notaire
Malgré leur appellation courante, les frais de notaire ne correspondent pas uniquement à la rémunération de l’étude. Leur part principale est fiscale, puis reversée à l’État, aux départements et aux collectivités selon les taxes concernées.
- Les droits de mutation à titre onéreux (DMTO), aussi appelés taxe de publicité foncière, représentent la plus grande part. Dans la majorité des départements, le taux global de taxation indiqué est de 6 %.
- Les émoluments rémunèrent les actes et les prestations du notaire selon un barème réglementé. Des émoluments fixes peuvent aussi s’ajouter selon les démarches effectuées.
- Les débours et frais de formalités couvrent les sommes avancées pour obtenir des documents, des états hypothécaires, des extraits administratifs ou réaliser certaines démarches.
- La contribution de sécurité immobilière finance la publicité foncière. Elle correspond à 0,10 % du prix, avec un minimum de 15 €.
Pour un achat à 150 000 €, une ventilation illustrative comprend 9 478 € de DMTO, 1 626 € d’émoluments proportionnels, 850 € de formalités, 400 € de débours et 150 € de contribution de sécurité immobilière. Cette répartition permet de distinguer les taxes obligatoires de la rémunération réellement perçue par le notaire.
Pourquoi le département peut faire varier la facture
Une hausse possible des droits départementaux
Entre le 1er avril 2025 et le 31 mars 2028, le droit départemental peut être porté jusqu’à 5 % pour les actes concernés, contre 4,50 % auparavant. Les départements ne prennent pas nécessairement la même décision et n’appliquent pas tous la mesure selon le même calendrier.
Certains primo-accédants peuvent relever d’une exception, sous conditions. L’une d’elles concerne notamment l’absence de propriété de leur résidence principale durant les deux dernières années. Le statut de l’acquéreur peut donc modifier le montant final, au même titre que la localisation du bien.
La bonne méthode : partir du lieu précis du bien
Pour une acquisition immobilière, le département où se situe le logement compte davantage que l’adresse de votre banque ou de votre notaire. Une estimation fiable doit intégrer sa localisation, le statut de l’acquéreur et le régime fiscal de la vente. Une calculette fournit un premier ordre de grandeur, mais le notaire confirme le montant à verser avant la signature.
Le budget d’achat doit inclure plusieurs lignes. Le prix affiché vient en premier, puis s’ajoutent les frais d’acquisition, les frais de garantie du prêt, l’assurance emprunteur et les éventuels travaux. Se limiter au prix de vente donne une vision incomplète de votre capacité d’emprunt. Un budget « acte en main » indique la somme à mobiliser le jour de l’achat.
Ancien ou neuf : une différence fiscale marquée
Les frais sont généralement plus élevés dans l’ancien, autour de 7 à 8 %, contre 2 à 3 % dans le neuf. Cette différence provient surtout des droits de mutation. Un bien neuf soumis à la TVA peut bénéficier d’un régime réduit, avec un taux de DMTO indiqué à 0,715 % dans certains cas.
La qualification du bien ne dépend toutefois pas uniquement de son apparence ou de son état. Un logement de moins de cinq ans peut relever du neuf selon les conditions de la vente et le statut du vendeur. Avant de retenir un pourcentage réduit dans votre offre d’achat, demandez au notaire de vérifier le régime fiscal applicable.
Réduire légalement les frais et savoir quand les payer
L’acquéreur règle généralement les frais au moment de la signature de l’acte authentique. Le notaire demande une provision avant le rendez-vous, puis effectue une régularisation lorsque les formalités sont terminées. Si deux notaires interviennent, ils se partagent les émoluments. Leur présence ne double donc pas le montant total.
Certains leviers permettent de limiter la facture, sans rendre les frais d’acquisition librement négociables. Une remise peut être accordée sur les émoluments dans les limites prévues, jusqu’à 20 % au-delà de 100 000 € d’assiette pour le régime de droit commun.
Les meubles réellement vendus avec le logement peuvent aussi être évalués séparément dans l’acte. Pour un prix total de 200 000 €, comprenant 5 000 € de mobilier justifié, l’assiette taxable peut ainsi être ramenée à 195 000 €. Cette déduction suppose un inventaire crédible et des justificatifs. Les équipements fixés ou intégrés au bâti ne peuvent pas être assimilés à du mobilier.
Pour affiner votre estimation, utilisez le simulateur de frais d’acquisition de l’ANIL, puis transmettez au notaire le prix, le département, la nature du bien et la liste du mobilier éventuel. Vous obtiendrez ainsi une base plus fiable pour éviter un financement sous-dimensionné.