
Renée Costes est spécialisée dans le viager immobilier et la nue-propriété. L’entreprise accompagne les propriétaires qui souhaitent convertir une partie de la valeur de leur logement en capital et en revenus, ainsi que les acquéreurs qui veulent investir progressivement dans l’immobilier. Son réseau national compte 230 conseillers experts annoncés et réalise plus de 12 000 études viagères personnalisées par an.
Ce que propose Renée Costes pour une vente ou un achat en viager
Le viager ne concerne pas uniquement Paris ou la région PACA. Il peut porter sur un appartement, une maison ou tout autre logement situé en ville comme à la campagne. L’opération doit être adaptée à la valeur du bien, à l’âge du ou des vendeurs, à leur besoin de liquidités et à leur projet de vie.
Pour un propriétaire retraité, la vente peut fournir un capital immédiat et un complément de retraite tout en permettant de conserver son cadre de vie. Pour un investisseur, elle donne accès à un bien selon des modalités de paiement échelonné. Dans les deux cas, une étude viagère personnalisée permet d’examiner le prix, le bouquet, la rente et les conditions d’occupation avant toute décision.
Comprendre le bouquet, la rente et les trois formules
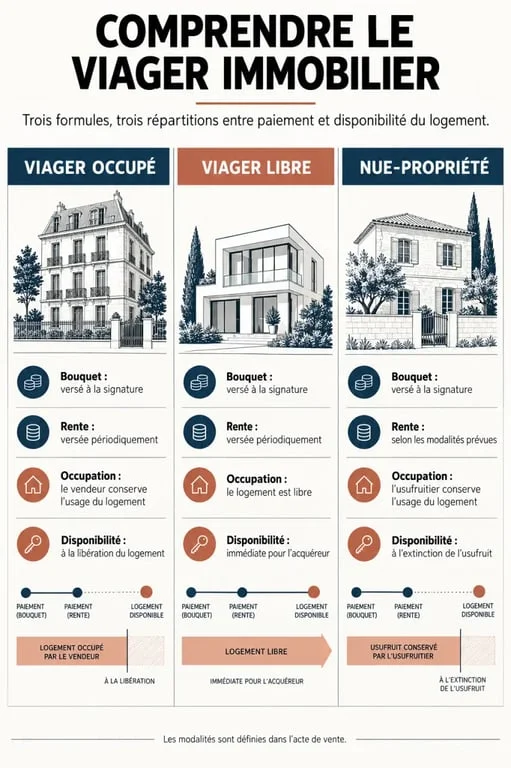
Dans une vente en viager, le bouquet correspond à la somme versée comptant par l’acquéreur lors de la signature chez le notaire. Il représente une partie du prix de vente. Le solde peut être payé sous la forme d’une rente viagère, généralement versée chaque mois au vendeur pendant toute sa vie. Cette rente peut aussi être calculée sur deux têtes et réversible au conjoint survivant.
Vos questions sur le viager : nos experts à votre écoute
La rente est habituellement indexée sur un indice INSEE lié à l’inflation, selon les modalités prévues dans l’acte. Son montant dépend notamment de la valeur du bien, du bouquet, de l’âge des vendeurs et de l’espérance de vie retenue dans les barèmes viagers. Le choix entre capital et revenus réguliers doit donc tenir compte de la situation personnelle du vendeur et de la capacité financière de l’acquéreur.
| Formule | Occupation du logement | Intérêt principal |
|---|---|---|
| Viager occupé | Le vendeur conserve un droit d’usage et d’habitation ou un usufruit. | Rester chez soi tout en valorisant son patrimoine. |
| Viager libre | L’acquéreur peut disposer immédiatement du bien. | Occuper, louer ou gérer le logement sans attendre. |
| Nue-propriété | Le vendeur conserve généralement l’usufruit. | Séparer la propriété de l’usage du bien. |
Pourquoi l’occupation modifie fortement le prix
En viager occupé, le vendeur conserve l’usage de son logement. Cette occupation a une valeur économique, qui est déduite de la valeur libre du bien sous la forme d’une décote d’occupation. L’acquéreur n’achète donc pas le logement au même prix que s’il pouvait en disposer immédiatement.
En contrepartie de ce prix réduit, il accepte une jouissance différée et une durée de contrat qui reste aléatoire. La libération du bien intervient selon les conditions prévues au contrat. Pour l’investisseur, cette disponibilité différée doit être intégrée dans l’analyse du projet, au même titre que la durée de versement de la rente.
Un exemple pour visualiser le calcul
Pour un appartement estimé à 200 000 euros, vendu par une personne de 80 ans, une espérance de vie de 12,4 ans peut être retenue dans le barème viager Daubry. Si la valeur du droit d’usage et d’habitation est évaluée à 83 200 euros, le montage peut prévoir un bouquet de 40 000 euros, puis une rente de 740 euros par mois. Cet exemple illustre une méthode de calcul, mais les montants réels dépendent toujours du bien et de la situation personnelle.
La répartition entre capital immédiat et revenus futurs mérite une attention particulière. Augmenter le bouquet peut répondre à un besoin de trésorerie, tandis qu’une rente plus élevée privilégie la régularité des revenus. Ce choix doit aussi prendre en compte le budget courant, le conjoint, les héritiers et la capacité de l’acquéreur à honorer durablement ses échéances. Pour ce dernier, la longévité du vendeur peut prolonger le paiement total et modifier la rentabilité finale de l’investissement.
Charges, impayés et rôle du notaire : les points à vérifier
Le notaire intervient pour l’avant-contrat et l’acte authentique. Il vérifie la portée juridique de l’opération et inscrit les garanties prévues. Pour le vendeur, le privilège de vendeur, associé à une inscription hypothécaire, peut garantir une créance prioritaire. Une clause résolutoire peut permettre d’annuler la vente en cas de non-paiement, tandis qu’une clause pénale précise les conséquences financières d’une défaillance.
Ces mécanismes ne dispensent pas de vérifier la solvabilité de l’acquéreur et le contenu précis de l’acte. Les modalités de versement de la rente, son indexation, les conditions applicables en cas d’impayé et les garanties accordées au vendeur doivent être clairement établies avant la signature.
La répartition de la taxe foncière, des charges de copropriété, des réparations et des gros travaux doit également être écrite sans ambiguïté. Elle varie selon le contrat, le statut d’occupation et l’existence d’un usufruit ou d’un droit d’usage et d’habitation. L’acquéreur doit enfin mesurer le risque de durée : une longévité supérieure aux hypothèses de départ augmente le coût total de son investissement.
Faire examiner son projet par un conseiller Renée Costes
Le viager repose sur un contrat aléatoire, mais ses droits et obligations sont définis dès la signature. Le vendeur reçoit un capital et des revenus selon les conditions convenues, tandis que l’acquéreur finance progressivement un patrimoine dont la disponibilité peut être différée. La durée du versement dépend de la vie du vendeur, ce qui distingue le viager d’un achat immobilier classique.
Cette mécanique explique aussi pourquoi le viager n’est pas nécessairement un pari sur la mort. L’opération répond à un besoin patrimonial du vendeur et à une stratégie d’investissement de l’acquéreur. Son équilibre dépend de la clarté du contrat, du montant du bouquet, de la rente, des garanties et des conditions d’occupation.
Avant de vendre, d’acheter ou de choisir la nue-propriété, il est possible de demander une étude viagère gratuite, sans engagement et confidentielle auprès de Renée Costes. Elle permet de comparer les scénarios, de préciser les besoins familiaux et de préparer un dossier cohérent avec le notaire. Les personnes intéressées par les métiers du conseil immobilier peuvent également consulter les offres de recrutement de l’entreprise.