
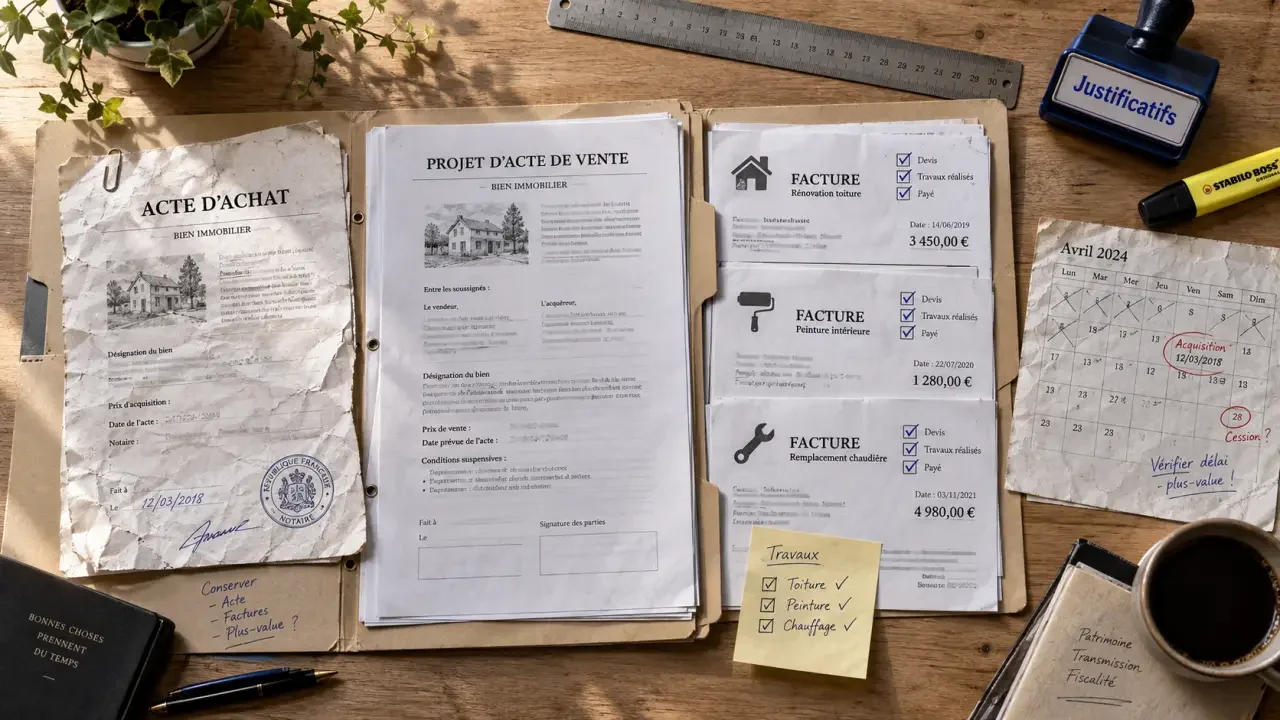
À la revente d’un logement, la plus-value immobilière ne correspond pas simplement à la différence entre le prix d’achat et le prix de vente. Les frais d’acquisition, les travaux, la durée de détention et les exonérations peuvent modifier sensiblement le montant imposable. Réunir les justificatifs avant la signature permet d’estimer la plus-value nette et de limiter les mauvaises surprises chez le notaire.
Partir du bon calcul : prix de cession moins prix d’acquisition corrigé
La plus-value brute correspond à la différence entre le prix de cession retenu et le prix d’acquisition majoré. Le prix de cession est généralement celui qui figure dans l’acte de vente, diminué de certains frais supportés par le vendeur. Les frais d’agence lorsqu’ils sont à sa charge et les diagnostics obligatoires peuvent notamment être déduits dans ce cadre.
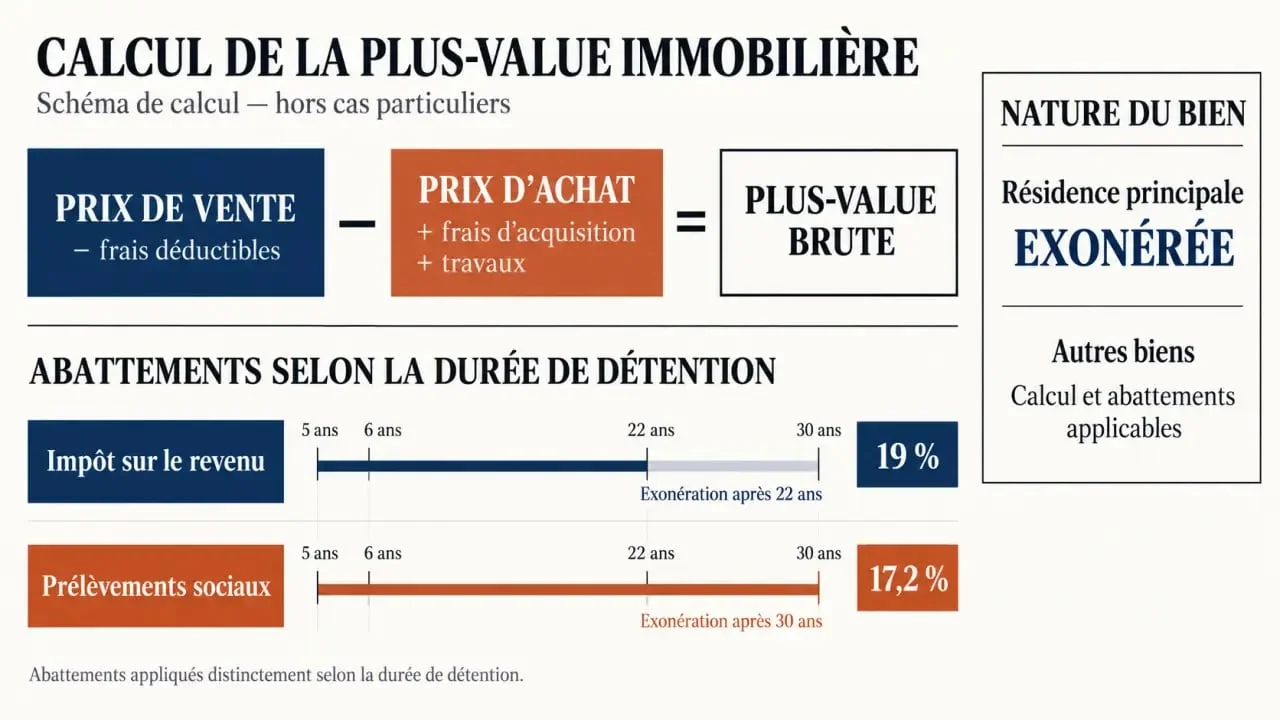
Le prix d’acquisition correspond au montant payé lors de l’achat. Il peut être augmenté par les frais d’acquisition et, sous certaines conditions, par des dépenses de travaux. La formule suivante permet de visualiser le mécanisme :
Plus-value brute = prix de vente net des frais déductibles − (prix d’achat + frais d’acquisition + travaux retenus).
Cette première étape sert de base au calcul des abattements et de la taxation. Elle ne donne donc pas encore le montant définitif à payer. Chaque poste doit être vérifié selon les justificatifs disponibles et les règles applicables au bien vendu.
| Élément | Effet sur le calcul |
|---|---|
| Prix de vente | Point de départ, après déduction des frais de vente admis |
| Prix d’achat | Base à majorer pour réduire la plus-value |
| Frais d’acquisition | Ajoutés pour leur montant réel ou, dans certains cas, au forfait de 7,5 % |
| Travaux | Ajoutés sur factures ou au forfait de 15 % après plus de cinq ans de détention |
Majorer le prix d’achat sans confondre travaux et entretien
Frais d’acquisition : réel ou forfait
Les droits d’enregistrement, les frais de notaire et les frais d’acte peuvent être retenus pour leur montant réel, à condition de disposer des justificatifs. À défaut, un forfait de 7,5 % du prix d’acquisition peut être appliqué.
Le choix dépend du dossier. Pour un achat ancien, le forfait peut simplifier le calcul. Lorsque les frais sont atypiques et correctement documentés, le montant réel mérite d’être comparé avec ce forfait. Cette comparaison permet de retenir la méthode la plus favorable sans négliger les pièces nécessaires à la déclaration.
Le forfait travaux de 15 % : une règle utile, mais encadrée
Lorsque le bien est revendu après plus de cinq ans de détention, un forfait de 15 % du prix d’acquisition peut majorer le prix d’achat, sans qu’il soit nécessaire de présenter des factures. Ce mécanisme peut donc réduire la plus-value retenue lorsque les travaux ont été réalisés, mais que les justificatifs ne sont plus disponibles.
En l’absence de cette condition de durée, les dépenses de construction, de reconstruction, d’agrandissement ou d’amélioration peuvent être retenues pour leur montant réel. Elles doivent être justifiées et ne pas avoir déjà été déduites des revenus fonciers. Les dépenses d’entretien courant ou de réparation ne relèvent pas automatiquement du même régime.
Les documents réunis doivent permettre d’identifier la nature des travaux et leur paiement. Conservez les factures détaillées, les preuves de paiement, les autorisations d’urbanisme et les attestations d’entreprise dans un même dossier. Ces éléments aident à distinguer une rénovation pouvant être retenue dans le calcul d’un simple rafraîchissement. Ils permettent aussi de comparer plus sereinement le montant réel avec le forfait de 15 %.
Appliquer l’impôt et les abattements liés à la durée de détention
Une fois la plus-value brute déterminée, la taxation repose en principe sur deux composantes : 19 % au titre de l’impôt sur le revenu et 17,2 % de prélèvements sociaux. Les abattements liés à la durée de détention diffèrent selon le prélèvement concerné.
- Pour l’impôt sur le revenu, l’abattement est de 6 % par année de détention de la 6e à la 21e année, puis de 4 % la 22e année. L’exonération est donc acquise après 22 ans.
- Pour les prélèvements sociaux, l’abattement est de 1,65 % par année de la 6e à la 21e année, de 1,60 % la 22e année, puis de 9 % par année de la 23e à la 30e année. L’exonération intervient après 30 ans.
La durée de détention doit être calculée à partir des dates exactes d’achat et de vente. Une erreur sur ces dates peut modifier les abattements appliqués et, par conséquent, le montant imposable. Il faut donc les vérifier dans l’acte d’acquisition et dans le projet d’acte de vente.
Une surtaxe peut également s’ajouter lorsque la plus-value imposable au titre de l’impôt sur le revenu dépasse 50 000 euros. Son taux varie de 2 % à 6 % selon le montant. Le calcul doit donc porter sur la plus-value après abattement, et non sur le seul écart entre le prix de vente et le prix d’achat.
Vérifier les exonérations avant de simuler un montant
La vente de la résidence principale est, en principe, exonérée de plus-value immobilière. Pour bénéficier de cette qualification, le logement doit constituer la résidence habituelle et effective du vendeur au moment de la cession. Une résidence secondaire, un logement locatif ou un terrain à bâtir relèvent d’un traitement différent.
D’autres exonérations existent, notamment selon le prix de cession, la situation du vendeur ou le remploi du prix pour l’acquisition d’une résidence principale. Elles sont soumises à des conditions précises. Il faut donc vérifier l’exonération applicable avant de retenir une estimation comme définitive.
Avant la vente, remettez au notaire l’acte d’achat, les factures, les dates exactes de détention et les éléments établissant l’occupation du bien. Ces documents lui permettent de contrôler les majorations du prix d’acquisition, les abattements et la situation d’exonération. Son décompte sécurise ensuite la déclaration et le paiement lors de la signature.