
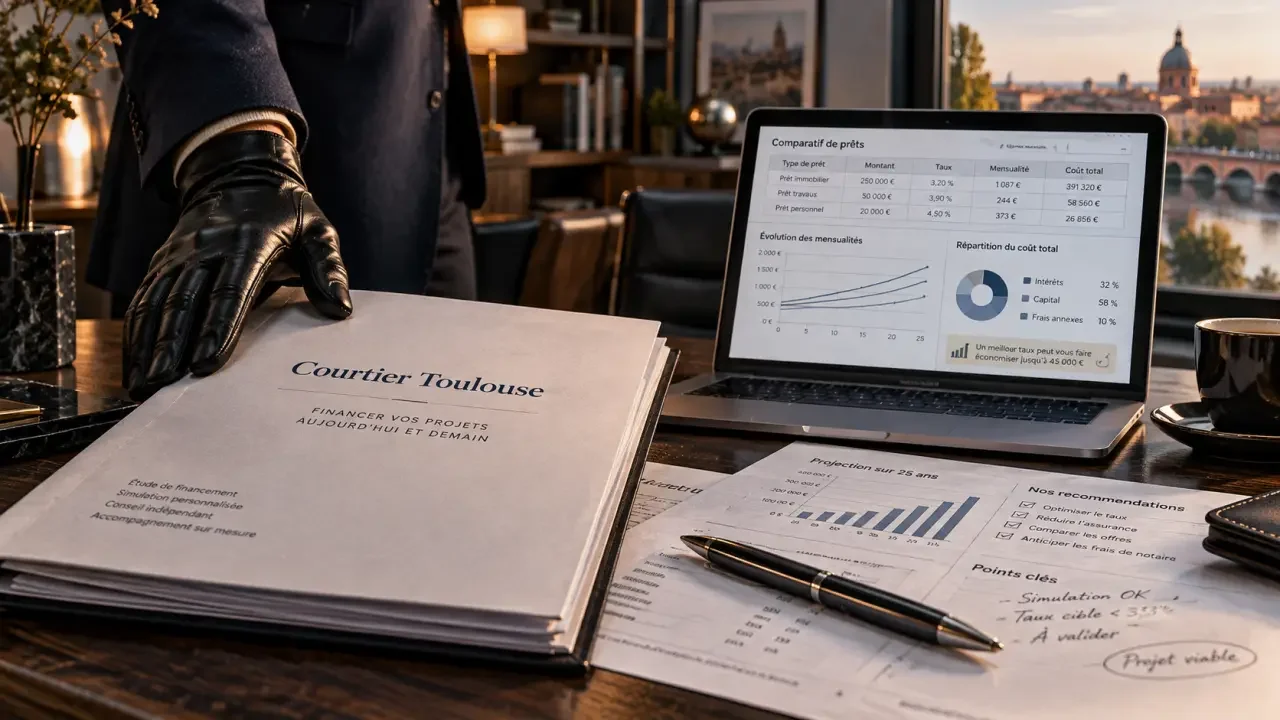
À Toulouse, faire appel à un courtier immobilier peut simplifier la recherche de financement, surtout lorsque plusieurs banques, assurances et conditions de prêt doivent être comparées. Son rôle n’est pas de décider à votre place. Il structure votre dossier, repère les offres cohérentes avec votre situation et négocie les paramètres qui comptent sur la durée.
Ce qu’un courtier immobilier à Toulouse apporte à votre financement
Un courtier intervient comme intermédiaire entre l’emprunteur et les établissements prêteurs. Il commence généralement par évaluer la faisabilité du projet : revenus, apport, charges existantes, stabilité professionnelle, montant recherché et durée d’emprunt. Cette première analyse évite de déposer un dossier mal calibré ou de viser un budget incompatible avec votre capacité de remboursement.
Un dossier lisible pour les banques
Une banque ne regarde pas seulement le prix du bien. Elle analyse la cohérence globale du dossier et la manière dont le crédit s’intègre au budget du foyer. Le courtier vous aide à réunir les justificatifs attendus, à expliquer une situation particulière et à présenter un plan de financement clair. Pour un achat avec travaux, un investissement locatif ou une activité indépendante, cette préparation peut faciliter l’étude du dossier.
Une comparaison qui ne se limite pas au taux
Le taux nominal attire naturellement l’attention, mais il ne résume ni le coût ni la souplesse d’un prêt. Un courtier immobilier à Toulouse compare aussi l’assurance emprunteur, les frais de dossier, les garanties demandées, les indemnités de remboursement anticipé et les possibilités de modulation des échéances. Une offre légèrement plus chère en apparence peut mieux convenir si elle protège votre budget ou laisse davantage de marge en cas d’évolution professionnelle.
Préparer votre demande avant le premier rendez-vous
Le courtier gagne en efficacité lorsque les informations essentielles sont disponibles dès le départ. Préparer votre dossier ne signifie pas tout connaître du crédit immobilier. Il s’agit surtout de fournir une image fidèle de votre situation pour obtenir des simulations réalistes et éviter les ajustements tardifs.
- Vos pièces d’identité et justificatifs de domicile ;
- Vos revenus récents et, selon votre statut, vos documents professionnels ;
- Vos relevés de comptes et le détail de vos crédits en cours ;
- Le montant de votre apport, y compris les sommes réservées aux frais annexes ;
- Les éléments du projet : compromis, estimation, travaux prévus ou objectif locatif.
Ne cherchez pas à masquer une dépense régulière ou un ancien crédit. Une transparence précoce permet d’ajuster la stratégie. Le bon montage peut reposer sur une durée différente, un apport mieux réparti ou une enveloppe de travaux séparée, plutôt que sur une promesse de mensualité irréaliste.
À Toulouse, adapter le prêt au bien et à votre trajectoire
Le marché toulousain rassemble des projets très différents : résidence principale en centre-ville, maison familiale en périphérie, achat dans l’ancien, logement neuf ou investissement locatif. Le financement doit répondre à la nature du bien, mais aussi aux évolutions possibles de votre vie : arrivée d’un enfant, mobilité, changement de revenus ou revente envisagée à moyen terme.
Penser le crédit comme un ensemble, pas comme une seule mensualité
Un prêt immobilier ne se résume pas à la mensualité affichée. Cette échéance doit être examinée avec les conditions qui l’accompagnent. Une mensualité confortable peut cacher une assurance coûteuse, une garantie contraignante ou une faible flexibilité. À l’inverse, une mensualité légèrement plus élevée peut inclure des options utiles, comme la modulation, le report ponctuel ou des règles de remboursement anticipé plus favorables. Examiner l’ensemble du contrat évite de choisir uniquement sur le chiffre présenté en premier.
Anticiper les frais qui entourent l’achat
Le prix d’acquisition n’est pas le seul poste à financer. Les frais liés à l’achat, la garantie du prêt, l’assurance, les éventuels travaux et l’ameublement peuvent modifier l’équilibre du projet. Un courtier sérieux doit intégrer ces éléments dans la simulation et expliquer ce qui est financé, ce qui doit être couvert par l’apport et ce qui reste à prévoir après la signature.
Comment choisir un courtier immobilier à Toulouse sans vous tromper
Le choix ne doit pas reposer uniquement sur une promesse de « meilleur taux ». Demandez comment le professionnel travaille, quelles informations il analyse, quels partenaires il peut solliciter, à quel moment ses honoraires sont dus et ce qui est inclus dans son accompagnement. Un échange précis vaut mieux qu’un discours commercial général.
| Point à vérifier | Pourquoi c’est utile |
|---|---|
| Transparence des honoraires | Vous connaissez le coût de l’accompagnement avant de vous engager. |
| Explication des offres | Vous pouvez comparer les conditions au-delà du taux annoncé. |
| Connaissance de votre profil | La recommandation tient compte de votre projet et de vos contraintes. |
| Réactivité et suivi | Les demandes de documents et les délais bancaires sont mieux pilotés. |
Vérifiez également le statut du professionnel et lisez le mandat avant de le signer. Vous devez comprendre son périmètre d’intervention, les conditions de rémunération et votre liberté de décision. Le courtier propose et négocie, mais l’emprunteur reste libre d’accepter ou de refuser l’offre de prêt.
Les erreurs qui fragilisent une négociation bancaire
La première erreur consiste à multiplier les démarches sans stratégie. Déposer des demandes incomplètes auprès de nombreuses banques peut compliquer le suivi et produire des réponses difficiles à comparer. Mieux vaut organiser les échanges, conserver les mêmes hypothèses de financement et examiner chaque proposition ligne par ligne.
Évitez aussi de modifier votre situation financière pendant l’étude du dossier. Un nouveau crédit à la consommation, des découverts répétés ou une hausse imprévue des dépenses peuvent influencer l’analyse bancaire. Enfin, ne signez pas une offre simplement parce qu’elle répond à l’urgence. Vérifiez la mensualité assurée, le coût global, les garanties et les marges de manœuvre prévues pour la suite.
Un courtier immobilier à Toulouse est utile lorsqu’il vous aide à poser les bonnes questions. Son accompagnement prend tout son sens s’il rend le financement plus compréhensible, plus cohérent avec votre projet et plus solide au moment de présenter votre dossier aux banques.