
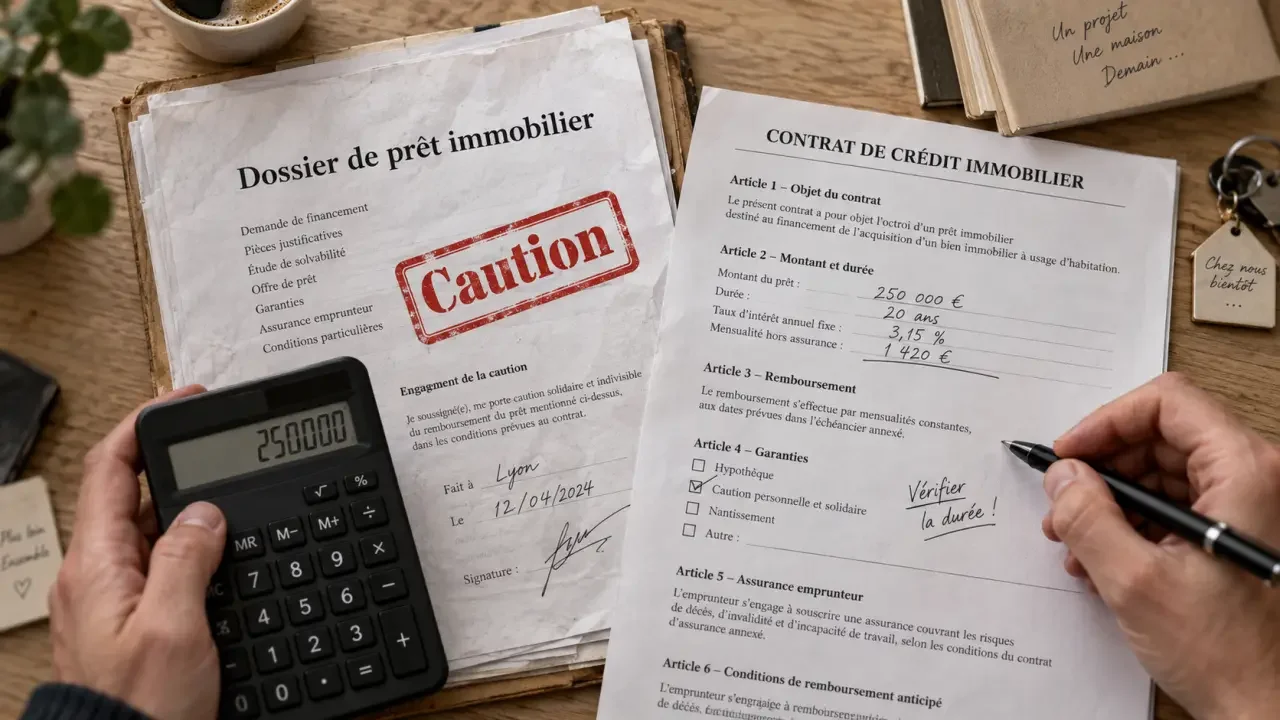
La caution de crédit immobilier est une garantie souvent demandée par la banque avant l’octroi d’un prêt. Elle évite généralement l’inscription d’une hypothèque sur le bien, sans remplacer votre capacité de remboursement ni l’assurance emprunteur. Son objectif est de sécuriser le prêteur grâce à l’intervention d’un garant si les mensualités ne sont plus réglées.
La caution protège la banque, pas l’emprunteur contre sa dette
La caution de prêt immobilier est une sûreté personnelle. Trois acteurs interviennent : l’emprunteur, la banque qui prête les fonds et le garant. Celui-ci peut être un organisme de cautionnement, une mutuelle ou, plus rarement, une personne physique. Il s’engage à rembourser la banque si l’emprunteur ne respecte plus ses échéances.
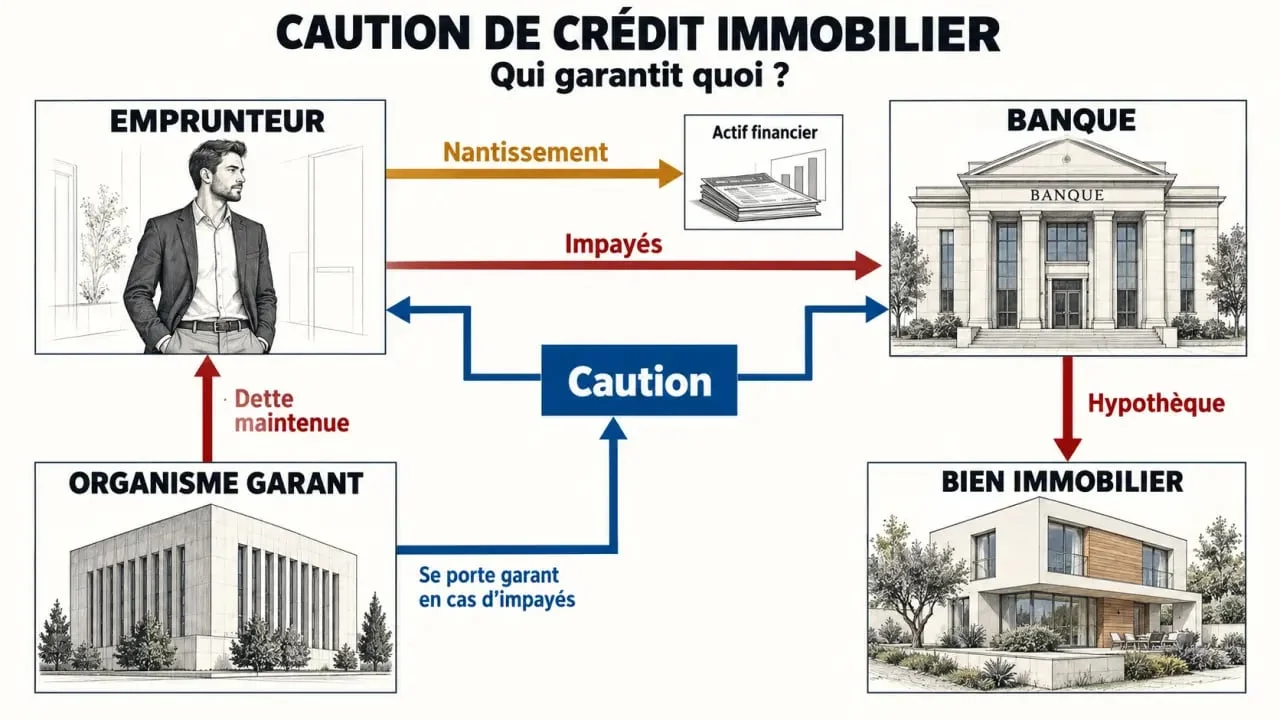
Dans la pratique, le cautionnement mutuel est la formule la plus fréquente. La banque transmet le dossier à un organisme partenaire, tel que Crédit Logement. Après étude, l’organisme accepte ou refuse de garantir le prêt. Lorsque la garantie est accordée, elle est mise en place au déblocage des fonds ou à la signature de l’offre, selon le montage du financement.
Une intervention qui n’efface pas le crédit
En cas d’impayés, le garant peut régler la banque pour éviter que celle-ci supporte la perte. L’emprunteur reste toutefois redevable des sommes dues. L’organisme qui a payé peut exercer un recours pour récupérer les montants avancés. La caution protège donc le prêteur, mais elle n’annule pas la dette et ne remplace pas une assurance.
Ne pas confondre caution et assurance emprunteur
L’assurance emprunteur couvre certains événements prévus au contrat, comme le décès ou l’invalidité, et parfois l’incapacité de travail ou la perte d’emploi. La caution intervient, quant à elle, face au risque de non-remboursement du crédit. Les deux mécanismes peuvent donc coexister, et la banque peut demander les deux.
Coût de la caution : ce que vous payez et ce qui peut revenir
Les frais de caution d’un crédit immobilier comportent habituellement deux éléments : une commission versée à l’organisme de cautionnement et une cotisation au Fonds Mutuel de Garantie. La commission se situe généralement entre 150 et 600 euros. La cotisation au fonds représente environ 0,8 % du montant du crédit.
Ces frais sont payés lors de la mise en place du prêt. Ils doivent donc être intégrés au budget d’acquisition. Les frais annexes ne sont généralement pas financés par la banque, sauf dans le cadre d’un prêt à 110 %. Les barèmes et les règles de calcul varient selon l’organisme, le montant emprunté et la nature du projet.
Une restitution possible, jamais automatique
À la fin du crédit, une partie de la cotisation au fonds de garantie peut parfois être restituée, notamment lorsque le prêt a été remboursé sans incident. Cette restitution dépend des conditions de l’organisme et du fonctionnement du fonds. Elle ne doit donc pas être considérée comme acquise au moment de comparer les offres. La commission, elle, reste définitivement due.
Le coût total dépend aussi de la durée prévue du financement et de son évolution. Une garantie plus chère au départ peut devenir intéressante si elle évite certains frais liés à une hypothèque, notamment lors d’une revente rapide ou d’un remboursement anticipé. Pour un projet conservé longtemps, comparez l’ensemble des frais, y compris les coûts de sortie et les possibilités de transfert.
Caution, hypothèque ou nantissement : comparer la bonne garantie
Le choix dépend des solutions acceptées par la banque et du profil de l’emprunteur. La caution est une sûreté personnelle. L’hypothèque et le nantissement sont des sûretés réelles : ils reposent sur un bien ou un actif affecté en garantie.
| Garantie | Principe | Formalités et points d’attention |
|---|---|---|
| Caution | Un garant rembourse la banque en cas de défaillance. | Pas d’acte authentique ni de frais de notaire mentionnés ; restitution partielle parfois possible. |
| Hypothèque conventionnelle | La banque dispose d’une garantie sur le bien immobilier. | Acte notarié, inscription et frais associés ; une mainlevée peut être nécessaire avant le terme du prêt. |
| Hypothèque légale spéciale du prêteur de deniers | La garantie porte sur le bien financé pour son prix d’acquisition. | Elle a remplacé le privilège du prêteur de deniers depuis le début de 2022. |
| Nantissement | Un actif financier ou un contrat est donné en garantie. | Cette solution peut convenir si l’emprunteur possède un placement adapté et accepte son immobilisation. |
La caution est souvent appréciée pour ses formalités plus simples et l’absence de mainlevée liée à une hypothèque. Elle peut aussi éviter certains frais associés à cette garantie. L’hypothèque reste toutefois envisageable lorsque le dossier ne répond pas aux critères de l’organisme de cautionnement ou lorsque la nature du projet s’y prête davantage.
Pourquoi un dossier de cautionnement peut être refusé
L’organisme analyse le risque de crédit avant de donner son accord. Il examine notamment les ressources, la stabilité professionnelle, le taux d’endettement, le reste à vivre, l’apport et la cohérence globale de l’opération. Un refus ne signifie pas systématiquement que le prêt est impossible. Il indique que le garant ne souhaite pas mutualiser ce risque dans les conditions prévues par ses critères d’acceptation.
Les solutions à examiner avec la banque
La banque peut proposer une hypothèque, demander un apport plus important, ajuster la durée ou le montant du prêt, ou revoir la structure du financement. Un courtier peut aider à présenter un dossier plus lisible et à identifier une banque ou une garantie compatibles avec votre profil.
Évitez de multiplier les demandes désordonnées. Avant de solliciter une nouvelle étude, rassemblez vos justificatifs de revenus, d’épargne, de charges et de stabilité professionnelle. Un dossier complet permet à l’organisme d’évaluer plus clairement la capacité de remboursement et la cohérence du projet.
En cas de difficulté de paiement, agir avant l’activation de la caution
Un retard de mensualité doit être signalé rapidement à la banque. Selon la situation, un aménagement temporaire, une modulation des échéances ou une solution amiable peut être envisagé. L’accumulation des impayés réduit les marges de manœuvre et peut conduire à l’activation de la garantie.
Si l’organisme de cautionnement rembourse la banque, il devient créancier des sommes avancées et peut en demander le remboursement à l’emprunteur. La meilleure protection reste donc l’anticipation : vérifiez l’étendue de l’assurance emprunteur, conservez une épargne de précaution lorsque cela est possible et relisez les conditions de la garantie avant de signer.
En cas de rachat de prêt, renseignez-vous également sur un éventuel transfert de caution. Cette possibilité dépend de l’organisme de cautionnement et de la nouvelle banque. Elle doit être vérifiée avant de finaliser l’opération.