
L’investissement locatif Pinel ne peut plus être engagé pour un nouvel achat depuis le 1er janvier 2025. Les investisseurs ayant réalisé une opération éligible entre le 1er septembre 2014 et le 31 décembre 2024 continuent toutefois de bénéficier de leur réduction d’impôt, à condition de respecter les règles applicables pendant toute la durée de location prévue.
Le Pinel reste applicable aux investissements réalisés avant 2025
Le dispositif Pinel concernait les acquisitions effectuées entre le 1er septembre 2014 et le 31 décembre 2024. Son principe était simple : un contribuable achetait un logement éligible et s’engageait à le louer selon certaines conditions. En contrepartie, il obtenait une réduction d’impôt sur le revenu, et non un crédit d’impôt.
La fin du dispositif ne supprime donc pas l’avantage fiscal des opérations passées. Un propriétaire ayant acheté un logement neuf ou en VEFA avant la date limite doit continuer à surveiller son bail, le niveau du loyer, les ressources du locataire et les délais réglementaires. Il doit aussi conserver les justificatifs utiles pendant la période d’engagement. Une rupture injustifiée de la location ou le non-respect d’une condition peut entraîner une reprise de la réduction d’impôt.
Les conditions qui maintiennent la réduction d’impôt
Un logement collectif, loué vide et comme résidence principale
Depuis le 1er janvier 2021, seuls les logements situés dans un bâtiment d’habitation collectif peuvent être éligibles. L’opération pouvait porter sur un logement neuf, acquis en vente en l’état futur d’achèvement, construit, réhabilité ou issu de la transformation d’un local. Selon le type d’opération et sa date, des exigences de performance énergétique s’appliquaient, notamment au regard de la RT2012, de la RE2020, du DPE ou des labels HPE et BBC rénovation.
Le bien doit être loué nu, à usage de résidence principale du locataire. La location meublée, saisonnière ou destinée à un usage secondaire ne répond pas à cette obligation. Le logement doit également être mis en location dans les 12 mois suivant son achèvement ou son acquisition si celle-ci est postérieure. Ce délai doit être vérifié à partir des documents de l’opération, notamment l’acte d’acquisition et la déclaration d’achèvement.
Une durée d’engagement à tenir jusqu’au bout
L’engagement initial est de 6 ou 9 ans, avec une possibilité de prorogation pour atteindre 12 ans. L’investisseur doit conserver les documents permettant de justifier le respect des conditions : acte d’acquisition, déclaration d’achèvement, bail, avis d’imposition du locataire, calcul du loyer et attestations énergétiques.
La réduction fiscale ne suffit pas à assurer la rentabilité d’un investissement locatif. Un prix d’achat trop élevé, une vacance locative, un loyer plafonné ou une mensualité de crédit mal calibrée peuvent augmenter l’effort d’épargne. L’avantage fiscal allège la charge, mais il ne compense pas durablement un logement mal placé ou difficile à louer. La demande locative, le niveau des charges et la qualité de l’emplacement restent donc à examiner avant toute décision concernant le bien.
Zonage, loyer et locataire : les contrôles indispensables
Le Pinel visait les zones où la demande locative était considérée comme forte : A bis, A et B1. Une expérimentation de régionalisation a également été menée en Bretagne jusqu’en 2024. La commune détermine à la fois le plafond de loyer et le plafond de ressources du locataire. Il est utile de vérifier l’adresse du logement sur un simulateur officiel de zonage avant de contrôler les autres conditions.
| Zone | Plafond de loyer 2024 | Plafond de ressources 2024, personne seule |
|---|---|---|
| A bis | 18,89 €/m² | 43 475 € |
| A | 14,03 €/m² | 43 475 € |
| B1 | 11,31 €/m² | 35 435 € |
| B2 et C sur agrément | 9,83 €/m² | 31 892 € |
Le loyer réel ne se limite pas au tarif au mètre carré. Il dépend aussi de la surface retenue et d’un coefficient réglementaire. Les ressources sont appréciées à partir du revenu fiscal de référence et de la composition du foyer du locataire. Ces informations doivent être vérifiées lors de la signature du bail, puis prises en compte lorsque la situation du locataire évolue.
Il reste possible de louer le logement à un ascendant ou à un descendant, à condition que celui-ci ne soit pas rattaché au foyer fiscal de l’investisseur. Cette possibilité ne dispense pas de respecter les autres règles, notamment celles qui concernent le loyer, les ressources et l’usage du logement comme résidence principale.
Pinel classique et Pinel+ : les taux applicables en 2024
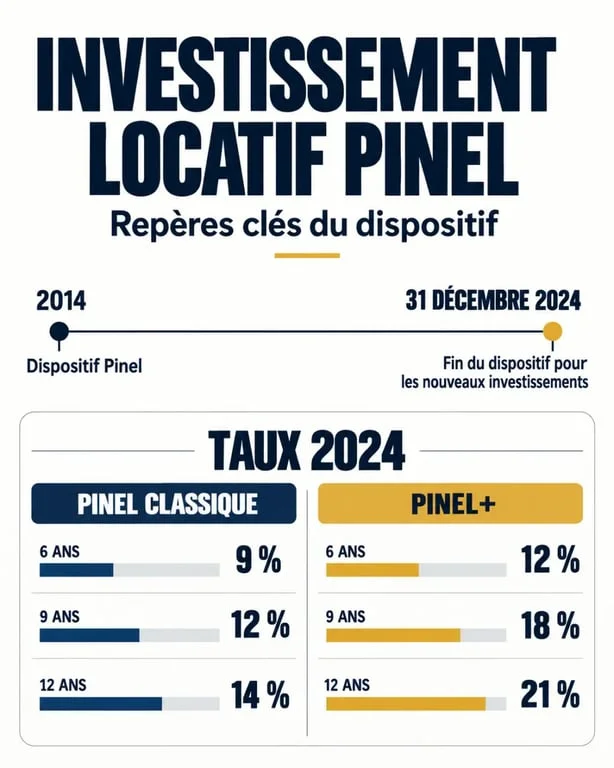
En 2024, le Pinel classique appliquait des taux réduits : 9 % sur 6 ans, 12 % sur 9 ans et 14 % sur 12 ans. Le Pinel+ permettait de conserver des taux de 12 %, 18 % et 21 %, sous réserve de critères renforcés concernant la qualité d’usage, la surface, l’espace extérieur et la performance environnementale du logement.
La base de calcul est plafonnée à 300 000 euros par contribuable et par an, ainsi qu’à 5 500 euros par mètre carré. Deux logements au maximum peuvent être retenus chaque année. L’avantage entre aussi dans le plafonnement global des niches fiscales de 10 000 euros par an. Si la réduction dépasse l’impôt dû, l’excédent n’est pas remboursé. Le montant théorique de la réduction doit donc être comparé à l’impôt réellement payé par l’investisseur.
Déclaration et arbitrage : ne pas confondre fiscalité et rentabilité
La déclaration intervient au titre de l’année d’achèvement du logement ou de son acquisition si celle-ci est postérieure. Il faut renseigner l’engagement de location, puis déclarer chaque année les revenus fonciers et la fraction de réduction d’impôt correspondante. Les notices d’impots.gouv.fr, les fiches de l’ANIL et le BOFiP permettent de vérifier les démarches et les pièces à conserver.
Pour un investissement déjà réalisé, l’enjeu n’est plus de rechercher une nouvelle défiscalisation, mais de préserver l’avantage obtenu tout en évaluant la rentabilité nette. Cette analyse doit intégrer les loyers réellement encaissés, les intérêts d’emprunt, les charges de copropriété, l’assurance, la taxe foncière, la vacance, les travaux et le prix de revente.
Pour un nouvel investissement, le Pinel n’est plus une option depuis le 1er janvier 2025. Il faut comparer les mécanismes disponibles avec un objectif patrimonial clair, sans choisir un logement uniquement pour son argument fiscal. La qualité du bien, sa localisation, la demande locative et l’effort d’épargne doivent rester au centre de l’arbitrage.