
Un courtier pour achat immobilier peut rendre votre dossier plus lisible, cibler les établissements adaptés et comparer les offres au-delà du seul taux affiché. Son intervention est particulièrement utile lorsque le calendrier est serré, que le projet comporte une difficulté particulière ou que vous préférez éviter de multiplier les rendez-vous bancaires sans méthode.
Le courtier défend votre projet face aux banques, pas une offre unique
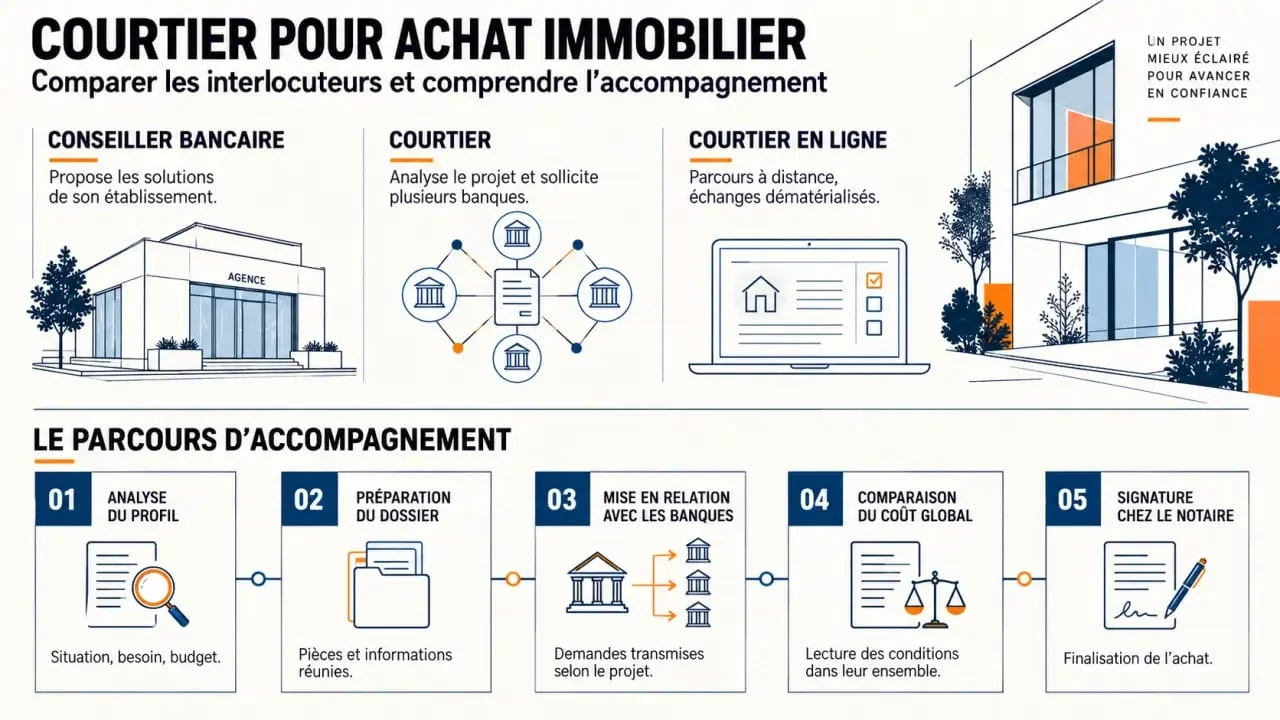
Le courtier en prêt immobilier est un intermédiaire entre l’emprunteur et les prêteurs. À la différence du conseiller bancaire, qui présente les solutions de son établissement, il analyse votre profil pour orienter votre demande vers plusieurs banques susceptibles de financer votre achat. Vous pouvez le rencontrer en agence, dans un réseau, auprès d’un indépendant ou à distance.
Ce professionnel doit disposer du statut d’intermédiaire en opérations de banque et en services de paiement (IOBSP) et être immatriculé au registre ORIAS. Vérifiez ces informations avant tout échange approfondi. Demandez aussi les éléments relatifs à sa responsabilité civile professionnelle, à son mode de rémunération et au contenu exact de son mandat.
| Interlocuteur | Approche du financement | Point de vigilance |
|---|---|---|
| Conseiller bancaire | Propose les produits de sa banque | Comparer vous-même d’autres offres |
| Courtier | Cible plusieurs partenaires selon votre dossier | Vérifier le réseau réellement mobilisable |
| Courtier en ligne | Parcours souvent dématérialisé et rapide | Évaluer la disponibilité du suivi humain |
Ce qu’il analyse avant de présenter votre dossier
Un accompagnement sérieux commence avant le compromis de vente, idéalement dès la recherche du bien. Le courtier étudie vos revenus, vos charges, votre apport, votre situation professionnelle et familiale, ainsi que la cohérence du prix avec votre capacité d’emprunt. Il tient compte d’un taux d’endettement généralement limité à 35 % et d’une durée de crédit pouvant aller jusqu’à 25 ans, selon les règles applicables au financement.
Un dossier qui montre une trajectoire financière cohérente
Les banques ne regardent pas seulement une fiche de paie. Elles examinent la stabilité des revenus, la gestion des comptes et l’effet du projet sur votre budget. Le courtier peut alors organiser les justificatifs et présenter les éléments qui expliquent votre situation. Des relevés sans incident, un apport clairement documenté, une épargne restante après l’achat et un reste à vivre réaliste donnent une image plus solide qu’une simple demande de taux.
Préparez notamment les documents suivants pour limiter les allers-retours :
- pièces d’identité et justificatifs de domicile ;
- trois derniers justificatifs de revenus et avis d’imposition ;
- relevés de comptes récents et justificatifs d’épargne ;
- tableaux d’amortissement des crédits en cours ;
- compromis de vente ou éléments du projet, devis éventuels et justificatif d’apport.
La valeur d’un courtier se mesure au coût global, pas au taux seul
Le courtier sollicite des banques ciblées, prépare le dossier puis négocie les paramètres qui influencent réellement le financement : taux nominal, frais de dossier, garanties, indemnités de remboursement anticipé, modulation des mensualités et assurance emprunteur. Cette dernière peut représenter 20 à 30 % du coût total du crédit. Sa comparaison mérite donc autant d’attention que celle du taux.
Sur un prêt de 250 000 € sur 20 ans, une baisse de 0,3 point de taux représente environ 9 000 € d’économies. Ce chiffre ne constitue pas une promesse : le résultat dépend du profil, de la durée, de l’assurance et des frais. Pour comparer deux offres, regardez le TAEG, le coût total, les mensualités et la souplesse des conditions, plutôt qu’une seule ligne du financement.
Le courtage peut être pertinent pour un primo-accédant, un indépendant, une personne en CDD, un intermittent ou un investisseur locatif. Le professionnel peut aussi rechercher les prêts aidés, dont le PTZ lorsque le projet y est éligible, et prendre en compte les particularités d’un achat neuf en VEFA, avec ses déblocages progressifs.
Honoraires : ce que vous devez connaître avant le mandat
Les honoraires représentent généralement environ 1 % du capital emprunté. Des forfaits minimums peuvent aussi s’appliquer, souvent compris entre 1 000 et 2 500 €. Le courtier peut également percevoir une commission de la banque, généralement comprise entre 0,7 % et 1 % du capital. Cette rémunération ne dispense pas le professionnel d’expliquer clairement ce que vous paierez.
Aucun frais ne peut être demandé à l’avance. Les honoraires de courtage sont dus lorsque le financement se concrétise et que les fonds sont débloqués. Le mandat doit préciser le montant ou le mode de calcul des frais, les conditions de paiement, les banques susceptibles d’être contactées, l’éventuelle exclusivité et les modalités de résiliation. Lisez ce document avant de le signer et demandez une explication pour chaque clause qui vous semble imprécise.
Choisir un interlocuteur fiable et éviter les démarches qui se croisent
Avant de signer, vérifiez le numéro ORIAS et demandez combien de banques partenaires peuvent être sollicitées pour votre profil. Interrogez aussi le courtier sur ses spécialisations et sur la façon dont il sélectionne les établissements. Un réseau de 15 à 20 banques partenaires constitue un indicateur intéressant, mais la pertinence des partenaires compte davantage que leur nombre. Consultez des avis récents et détaillés, sans vous limiter à une note globale.
- Demandez quelles banques seront approchées et pour quelles raisons.
- Faites préciser les honoraires, les frais bancaires estimés et l’assurance proposée.
- Vérifiez si le mandat est simple ou exclusif.
- Assurez-vous que le suivi couvre l’offre de prêt, le délai légal de réflexion de 10 jours et la coordination jusqu’au notaire.
Évitez de confier simultanément le même dossier à plusieurs courtiers sans coordination. Deux intermédiaires peuvent solliciter la même banque, créer un doublon et compliquer l’attribution du dossier. Une simulation détaillée, suivie d’un échange sur votre projet et vos justificatifs, vous aidera à choisir un seul partenaire. Vous pourrez alors comparer son accompagnement, ses honoraires et les banques réellement mobilisables avant de vous engager.