
Une séparation ne met pas fin au prêt immobilier signé à deux. Même si l’un des ex-conjoints quitte la maison et ne participe plus aux dépenses du foyer, la banque peut réclamer les mensualités à l’un comme à l’autre. Il faut donc distinguer la dette bancaire, la propriété du bien et la solution retenue pour sortir de cette situation.
Le crédit continue tant que la banque n’a rien modifié
Avec un co-emprunt, les deux signataires restent en principe solidaires du remboursement. Si une mensualité n’est pas réglée, la banque peut demander la totalité de la somme à l’un seul des co-emprunteurs. Elle n’est pas liée par l’accord privé conclu entre les ex-conjoints au moment de la séparation.
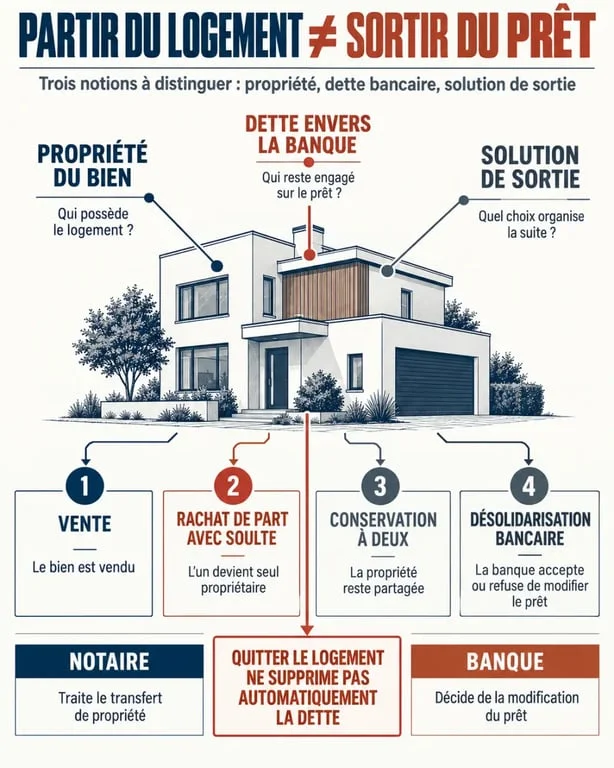
Un jugement de divorce, une rupture de PACS, un départ du domicile ou une convention écrite entre ex-partenaires ne libèrent donc pas automatiquement celui qui quitte le logement. Tant qu’une vente, un remboursement complet ou une désolidarisation actée par la banque n’est pas intervenu, chacun reste engagé pour le capital restant dû, les échéances, les intérêts et les éventuels impayés.
Propriété et prêt : deux sujets liés, mais différents
Quitter la maison ne signifie pas renoncer à sa quote-part de propriété. À l’inverse, céder sa part chez le notaire ne met pas systématiquement fin à l’engagement bancaire. Le notaire organise la propriété et le partage. La banque décide, elle, de maintenir, de modifier ou de supprimer la garantie d’un co-emprunteur.
Pour éviter qu’un départ précipité ne crée une dette subie, il est utile de fixer par écrit, même temporairement, qui paie quoi jusqu’à la vente ou à la décision bancaire : mensualité, assurance, taxe foncière, charges, travaux urgents et éventuelle indemnité d’occupation. Cette organisation ne remplace pas l’accord de la banque, mais elle clarifie les obligations entre les ex-conjoints.
Comparer les solutions pour la maison et le prêt
| Solution | Effet sur le prêt | Point de vigilance |
|---|---|---|
| Vendre le bien | Le prix sert généralement à rembourser le prêt par anticipation. | Les mensualités continuent jusqu’à la vente et un solde peut rester dû si le prix est insuffisant. |
| Rachat de la part par un seul | Une désolidarisation doit être acceptée par la banque. | L’emprunteur restant doit financer le prêt, la soulte et les frais. |
| Conserver la maison à deux | Les deux co-emprunteurs restent engagés. | Une convention d’indivision encadre les paiements et la sortie future. |
| Refinancer ou modifier les garanties | Cette solution peut accompagner le maintien du bien par un seul. | La banque réévalue la solvabilité, l’assurance et les sûretés. |
La vente : une sortie nette, sous réserve du prix
La vente permet en principe de solder le crédit grâce au prix versé chez le notaire. Une fois le capital restant dû et les frais liés à l’opération remboursés, le reliquat est partagé selon les droits de chacun. Il faut aussi vérifier les conditions du prêt, notamment les éventuelles indemnités de remboursement anticipé.
Si le prix de vente ne couvre pas la dette restante, la banque doit malgré tout être remboursée. Les ex-co-emprunteurs restent alors tenus du solde. Avant de fixer une stratégie ou d’accepter une offre d’achat, il est prudent de demander à la banque un décompte précis du capital restant dû et des sommes nécessaires au remboursement.
Racheter la part de l’autre : soulte, notaire et désolidarisation
Lorsqu’un seul souhaite garder la maison, il doit généralement racheter la quote-part de l’autre en versant une soulte. Son montant dépend notamment de la valeur retenue pour le bien, du capital restant dû, de la répartition de propriété et des apports ou droits à prendre en compte. Le notaire sécurise le calcul et rédige l’acte de partage ou de cession de parts.
La méthode consiste souvent à partir de la valeur du logement, à retirer le capital restant dû, puis à répartir la valeur nette selon les droits de chacun. Cette base doit être vérifiée et affinée avec le notaire. La situation matrimoniale, les apports personnels et les accords antérieurs peuvent modifier le partage.
La banque peut refuser de retirer un co-emprunteur
La désolidarisation n’est jamais automatique. La banque vérifie si l’emprunteur restant dispose de revenus suffisants pour assumer seul les mensualités, les charges du logement et le financement éventuel de la soulte. Elle peut demander de nouvelles garanties, un garant, une modification de l’assurance emprunteur ou un nouveau montage de financement.
Jusqu’à la signature de l’accord bancaire, l’emprunteur sortant demeure responsable. Il ne faut donc pas signer l’acte notarié en supposant que la désolidarisation suivra forcément. La banque et le notaire doivent travailler selon un calendrier cohérent, afin que le transfert de propriété et la modification du prêt ne se contredisent pas.
Mariage, PACS ou concubinage : les droits ne se calculent pas de la même façon
Le statut du couple influence la répartition du bien, mais ne modifie pas à lui seul le contrat de prêt. Pour des personnes mariées, le régime matrimonial, notamment la communauté ou la séparation de biens, compte dans la liquidation du patrimoine. Pour un PACS conclu depuis le 1er janvier 2007, le régime de séparation des biens s’applique en principe, sauf choix différent. En concubinage, les quotes-parts indiquées dans l’acte d’achat sont particulièrement déterminantes.
En l’absence d’accord, les remboursements doivent continuer pour éviter un incident bancaire. Une médiation, l’intervention du notaire ou, si nécessaire, une procédure judiciaire peuvent aider à sortir de l’indivision. L’abandon du domicile ne dispense jamais, à lui seul, de payer le crédit. La séparation de fait ne suffit pas davantage à mettre fin à la solidarité entre co-emprunteurs.
Les démarches à lancer sans attendre
- Rassembler les documents : offre de prêt, tableau d’amortissement, assurance emprunteur, acte d’achat, relevé du capital restant dû et justificatifs de revenus.
- Contacter la banque pour connaître les conditions de vente, de remboursement anticipé, de modulation éventuelle des échéances et de désolidarisation.
- Faire estimer le bien afin d’évaluer sa valeur nette et la faisabilité d’une soulte.
- Prendre rendez-vous avec un notaire pour vérifier les droits de chacun, prévoir l’acte adapté et chiffrer les frais de partage.
- Mettre à jour les garanties : assurance emprunteur, quotité assurée, caution ou hypothèque doivent correspondre à la nouvelle situation.
Une décision rapide n’est pas toujours la meilleure, mais laisser les échéances sans organisation expose les deux ex-co-emprunteurs. En coordonnant la banque et le notaire dès le début, chacun peut comparer les options, mesurer le coût de la soulte ou de la vente et choisir une solution compatible avec sa situation financière.