
Une chronique immobilière utile ne se contente pas d’annoncer une hausse ou une baisse des prix. Elle relie les chiffres du marché aux décisions concrètes : capacité à emprunter, marge de négociation, coût des travaux et potentiel locatif. Pour lire l’actualité sans subir les titres anxiogènes, il faut distinguer les tendances nationales de la réalité d’un quartier, d’un budget et d’un projet.
Lire le marché immobilier avec les bons repères
Le marché français retrouve de la fluidité sans revenir au rythme du sommet post-Covid. Environ 950 000 transactions annuelles étaient recensées à fin mars 2026, contre 1,2 million au plus haut et 750 000 ventes au point bas des années 2023-2024. Ce niveau intermédiaire traduit un marché moins bloqué, mais encore sélectif. Les biens correctement valorisés, bien situés et peu coûteux à rénover attirent davantage les acquéreurs.
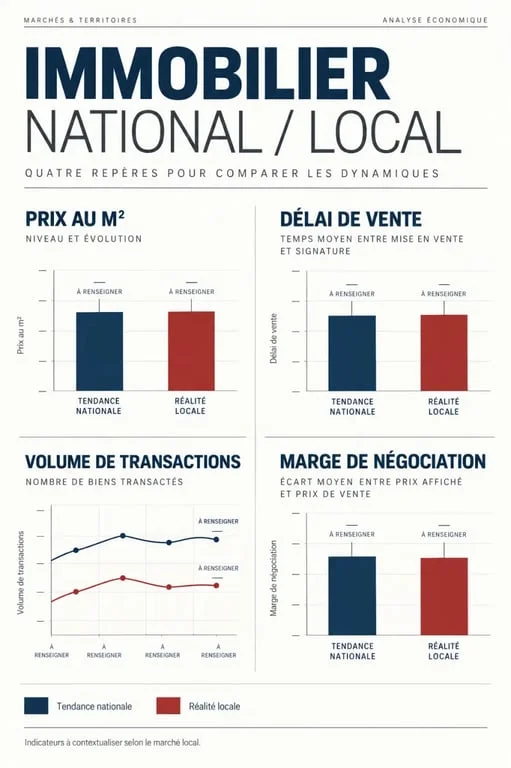
Les prix ne racontent jamais toute l’histoire. Depuis le début de 2026, la baisse nationale atteint 0,4 %, pour un prix moyen de 3 114 €/m² en juin 2026. Les écarts territoriaux restent déterminants : Nantes avait connu une baisse antérieure de 15 %, Rennes de 12 % et Lyon de 9 %. Un prix moyen national ne remplace donc pas l’analyse des ventes réellement signées dans la commune et le micro-quartier visés.
Prix, délais et volumes : un trio à croiser
Un prix qui résiste peut cacher un marché lent, tandis qu’une baisse modérée peut faciliter une vente rapide. Au premier semestre 2026, les ventes de maisons ont reculé de 1 %, alors que celles d’appartements ont progressé de 0,9 %. Le délai moyen atteint 105 jours pour une maison et 99 jours pour un appartement.
Pour un vendeur, un délai qui s’allonge signale souvent la nécessité de repositionner le bien ou de revoir sa présentation. Pour un acheteur, il ouvre un espace de discussion, sans justifier une offre déconnectée de l’état réel du logement. Le volume des ventes permet aussi de vérifier si le marché local reste suffisamment actif pour faciliter une revente.
| Indicateur | Ce qu’il révèle | Décision à prendre |
|---|---|---|
| Prix au m² | Le niveau de marché local | Comparer des biens réellement équivalents |
| Délai de vente | La tension entre offre et demande | Calibrer le prix ou l’offre |
| Volume de ventes | La fluidité du marché | Évaluer la revente future |
Le crédit immobilier fixe la vraie capacité d’achat
Le taux de crédit immobilier agit directement sur le pouvoir d’achat. Le taux moyen était de 4,2 % en décembre 2023, puis de 3,09 % en mai 2025. La production de crédits à l’habitat a progressé de 33 % en 2025 par rapport à 2024. Cette amélioration ne signifie pas que tous les dossiers passent : les banques examinent toujours l’apport, la stabilité des revenus, le reste à vivre et le respect du taux d’endettement maximal de 35 %.
Pour un même revenu, une variation de taux peut modifier la mensualité ou réduire le montant empruntable. L’évolution du crédit influence donc la demande, le nombre de transactions et la marge de négociation disponible sur certains biens. Le prix affiché ne suffit pas à mesurer l’accessibilité d’un logement.
Préparer le financement avant de visiter
Un acquéreur solvable négocie mieux, car il peut rassurer le vendeur sur la rapidité et la solidité de son dossier. L’âge moyen de l’emprunteur est de 38 ans et son revenu mensuel moyen de 3 715 €, en hausse de 5 % par rapport au trimestre précédent. Ces moyennes ne constituent pas un seuil d’accès. Une simulation de mensualité intégrant l’assurance emprunteur, les frais d’acquisition et les éventuels travaux reste indispensable avant de définir un prix plafond.
La mensualité ne résume pas le coût du projet. Il faut aussi intégrer le capital, les intérêts, l’assurance, les charges de copropriété, la taxe foncière et l’entretien. Quand l’un de ces postes augmente, comme l’énergie ou les travaux, l’équilibre budgétaire peut changer. Raisonner uniquement en prix d’achat revient à négliger la résistance réelle du budget sur dix ou quinze ans. Un logement sobre et simple à entretenir peut offrir une marge de sécurité plus utile qu’une petite décote initiale.
Négocier sans fragiliser son projet
La négociation est devenue une pratique courante de la transaction. En 2025, 6 ventes sur 10 étaient négociées, avec une réduction moyenne de 4 %. En 2026, plus de 8 ventes sur 10 font l’objet d’une discussion. L’écart moyen entre prix affiché et prix final atteint 5 % au niveau national, mais seulement 3 % à Paris intra-muros.
Une offre crédible s’appuie sur des éléments vérifiables : comparables récents, durée de commercialisation, défauts objectifs, charges élevées ou budget travaux. Elle doit aussi préserver une enveloppe pour les frais annexes. Demander une baisse parce que « le marché recule » est moins convaincant que de chiffrer le coût d’une toiture, d’une isolation ou d’une remise aux normes électriques.
- Pour acheter : fixer un prix maximal tout compris avant de faire une offre.
- Pour vendre : anticiper les objections liées au DPE et aux travaux.
- Pour les deux parties : sécuriser le calendrier de financement et le compromis de vente.
Investir et louer : fiscalité, DPE et risque locatif
L’investissement locatif représente 12,4 % des projets, loin des 20 à 30 % observés durant les décennies précédentes. La baisse de 15 % de l’offre locative en cinq ans montre pourtant que le besoin de logements à louer reste présent. La fin du Pinel renforce l’attention portée au statut du bailleur privé « Jeanbrun », évoqué notamment pour la location nue, l’amortissement et la déduction de certaines charges. Le mécanisme présenté prévoit jusqu’à 12 000 € déductibles des revenus fonciers.
Pour juger un investissement, la fiscalité ne doit pas masquer les autres postes. Le loyer attendu, les charges, les travaux, le financement et le risque d’impayés déterminent la rentabilité réelle. Un cadre fiscal favorable ne compense pas automatiquement un prix d’achat élevé ou une demande locative insuffisante.
Le DPE doit entrer dans le calcul dès la première visite
Un logement classé F ou G ne se juge pas seulement sur sa décote. Il faut examiner les devis, les autorisations de copropriété, les aides éventuelles et le calendrier des travaux. Le dispositif évoqué prévoit un engagement sous 3 ans en copropriété et sous 5 ans pour une maison individuelle. Les travaux peuvent représenter 20 % de la valeur du bien. Cette charge doit être financée, planifiée et intégrée au rendement net, plutôt que repoussée à une hypothétique plus-value.
Enfin, sécuriser le paiement des loyers fait partie de la rentabilité. La garantie Visale d’Action Logement couvre jusqu’à 36 mois de loyers impayés sur les trois premières années et les dégradations à hauteur de 2 mois de loyer, sous conditions. Elle comptait 350 000 contrats signés en 2025 et 264 000 bailleurs utilisateurs. Avant une mise en location, il faut vérifier l’éligibilité du locataire, le niveau de loyer, les charges récupérables et les règles locales applicables.