Un projet immobilier se prépare avant la première offre. Il faut d’abord déterminer ce que vous pouvez réellement engager, comparer les biens avec les mêmes critères et vérifier les points susceptibles de transformer un coup de cœur en dépense imprévue. Cette méthode vous aide à avancer avec un budget maîtrisé et une décision plus sûre.
Commencer par le coût total, pas par les annonces
Le prix de vente n’est qu’une partie de l’équation. Avant de définir votre zone de recherche, estimez votre capacité d’emprunt avec votre banque ou un courtier. Fixez ensuite une mensualité qui reste supportable une fois les dépenses courantes payées. L’apport personnel, la durée du prêt, l’assurance emprunteur et le taux d’endettement influencent directement le montant que vous pouvez financer.
Ajoutez au prix d’acquisition les frais de notaire, les éventuels frais d’agence, les frais de garantie et de dossier, le déménagement ainsi qu’une réserve pour les premiers travaux. À titre de repère, les frais de notaire représentent généralement 2 à 3 % dans le neuf et 7 à 8 % dans l’ancien. Une maison moins chère à l’achat peut donc coûter davantage si sa toiture, son isolation ou son système de chauffage doit être repris rapidement.
Préserver une marge de sécurité
Ne mobilisez pas toute votre épargne dans l’apport. Une marge de sécurité permet d’absorber une réparation urgente, l’équipement d’une pièce vide ou un retard de chantier. Demandez plusieurs simulations de prêt et comparez le coût global, pas seulement la mensualité. Si vous envisagez des travaux, solliciter 3 à 6 devis avant toute offre aide à distinguer un simple rafraîchissement d’un chantier plus important.
Définir les critères qui comptent au quotidien
Pour acheter une maison sans vous disperser, séparez vos critères en trois catégories : indispensables, souhaitables et rédhibitoires. Le nombre de chambres, le trajet domicile-travail, l’accès aux écoles, la présence d’un extérieur ou la possibilité de télétravailler doivent être arbitrés avant les visites. Une localisation très recherchée peut justifier une surface moindre. À l’inverse, un bien éloigné doit compenser par son prix, son confort ou son potentiel.
La projection ne se limite pas aux mètres carrés. Pensez au rythme d’une journée : lumière le matin, stationnement le soir, circulation aux heures de pointe, bruit le week-end et accès à pied aux commerces. Les minutes de trajet et les petites contraintes quotidiennes s’accumulent. Ce qui paraît anodin lors d’une visite peut devenir un véritable coût d’usage. Revenez à des horaires différents et observez les abords avant de vous décider.
Anticiper l’évolution du quartier
Renseignez-vous sur les projets d’urbanisme, les voies prévues à proximité, les terrains constructibles voisins et les éventuelles servitudes. Le PLU de la commune aide à comprendre ce qui pourra évoluer autour du bien. Vérifiez également le montant de la taxe foncière. Si la maison dépend d’un lotissement ou d’une copropriété, consultez les charges, le règlement de copropriété et le carnet d’entretien.
Neuf ou ancien : comparer les compromis réels
Le choix ne se résume pas à l’âge de la maison. Le neuf offre souvent une meilleure performance énergétique, des équipements récents et des frais de notaire réduits. Il peut toutefois impliquer un délai de livraison, moins de choix sur l’emplacement et des finitions à compléter.
| Point de comparaison | Maison neuve | Maison ancienne |
|---|---|---|
| Budget immédiat | Prix souvent plus élevé, frais de notaire réduits | Prix parfois plus accessible, frais de notaire plus élevés |
| Travaux | En principe limités au départ | À chiffrer précisément avant l’offre |
| Confort énergétique | Généralement récent et performant | Très variable selon l’isolation et les équipements |
| Disponibilité | Parfois différée par la construction | Souvent plus rapide après la vente |
L’ancien permet souvent de viser des quartiers établis et de négocier selon l’état du bien. Il faut alors intégrer les travaux de rénovation ou de modernisation dans le financement. Comparez deux maisons sur un coût total équivalent et sur plusieurs années, plutôt que de retenir uniquement leur prix affiché.
Visiter comme un acheteur, pas comme un simple visiteur
Lors de chaque visite, photographiez les éléments importants avec l’accord du vendeur ou de l’agent et prenez des notes selon la même grille pour tous les biens. Examinez la toiture, les façades, les fissures, les menuiseries, l’humidité, la ventilation, le tableau électrique, le chauffage et l’état des combles. Ouvrez les placards, testez la pression de l’eau et vérifiez l’exposition réelle des pièces.
Demander les documents avant de s’engager
Consultez attentivement les diagnostics immobiliers. Ils renseignent notamment sur la performance énergétique, les risques, l’électricité, le gaz ou l’assainissement, selon la situation du bien. Demandez les factures de travaux, les dates de remplacement des équipements et les autorisations obtenues pour les extensions. Une réponse floue sur un sinistre, une limite de terrain ou une rénovation mérite des vérifications supplémentaires, éventuellement avec un professionnel du bâtiment.
- Comparer la surface annoncée avec l’organisation réelle des pièces ;
- Vérifier les limites de propriété, les accès et les servitudes ;
- Évaluer séparément les travaux indispensables et les améliorations de confort ;
- Relire les diagnostics avant de formuler une offre.
De l’offre d’achat à la remise des clés : sécuriser chaque étape
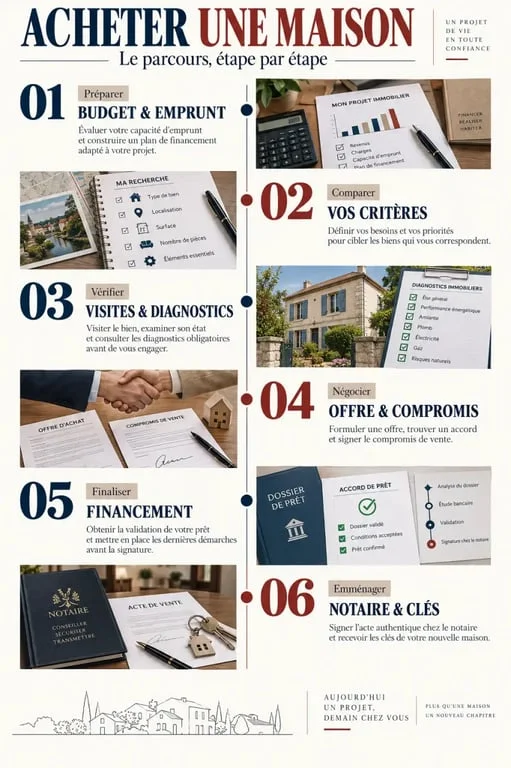
Une offre d’achat doit préciser le bien concerné, le prix proposé et sa durée de validité. Si le vendeur l’accepte, le compromis de vente ou la promesse de vente fixe les conditions de la transaction. Faites inscrire les clauses adaptées à votre situation, notamment la condition suspensive d’obtention du prêt. Elle évite de rester engagé si le financement n’est pas accordé dans les conditions prévues.
Après la signature du compromis, rassemblez rapidement les pièces demandées pour votre dossier de prêt et suivez les échéances. Relisez le projet d’acte transmis par le notaire et vérifiez les informations relatives au bien. Organisez aussi une dernière visite avant l’acte authentique. Elle permet de confirmer que la maison est dans l’état convenu et qu’aucun équipement promis n’a disparu. En cas de doute juridique, financier ou technique, l’ADIL peut fournir une information neutre et gratuite avant la signature définitive.