
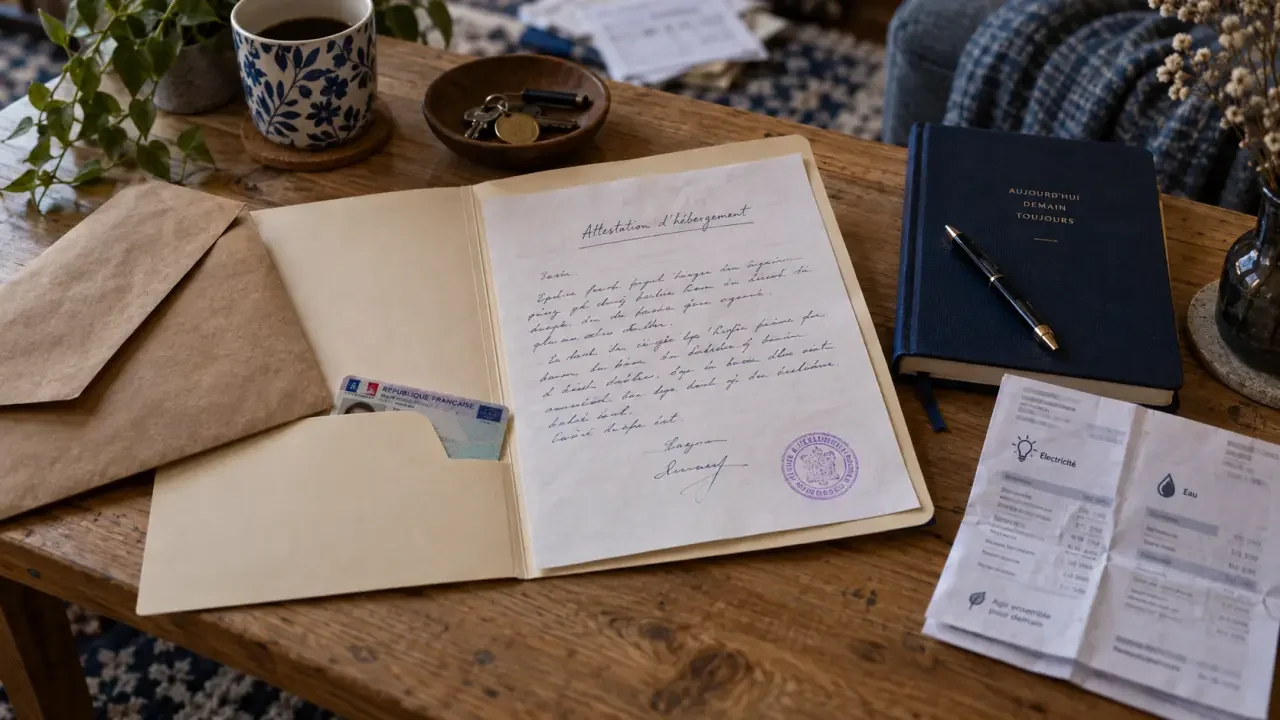
Héberger un proche sans lui demander de loyer ne dispense pas de certaines démarches. Déclaration aux impôts, attestation d’hébergement, assurance et conséquences sur les aides sociales : plusieurs règles concernent à la fois l’hébergeur et la personne hébergée.
Ce que recouvre exactement l’hébergement à titre gratuit
L’hébergement à titre gratuit consiste à mettre un logement, ou une partie de celui-ci, à la disposition d’une personne sans lui demander de loyer. L’hébergé occupe les lieux sans verser de somme en contrepartie, contrairement à un locataire dans le cadre d’un bail d’habitation.
L’absence de contrepartie financière est le critère principal. Lorsqu’un montant régulier et fixe est versé chaque mois, même s’il porte un autre nom, l’administration peut considérer qu’il s’agit d’un loyer et requalifier la situation en location.
La différence avec une simple participation aux charges
La personne hébergée peut participer aux dépenses courantes, comme l’électricité, l’eau ou une partie des courses, sans remettre automatiquement en cause la gratuité. Cette participation doit toutefois rester ponctuelle ou correspondre à une dépense réelle.
À l’inverse, une somme fixe versée chaque mois ressemble davantage à un loyer déguisé, même si son montant reste modeste. Cette distinction peut avoir des conséquences sur le régime fiscal, les droits aux aides et la nature du lien entre l’hébergeur et l’hébergé.
Qui peut héberger, et dans quel type de logement
Un propriétaire ou un locataire peut héberger gratuitement un proche. La situation peut concerner une résidence principale, une résidence secondaire ou un logement indépendant laissé vacant. Les démarches et les précautions varient selon que l’hébergeur vit ou non dans le logement.
Logement partagé avec l’hébergeur
Lorsque la personne hébergée vit sous le même toit que l’hébergeur, aucun bail n’est en principe nécessaire. L’accord peut rester oral, notamment lorsqu’il concerne un parent, un enfant majeur ou un autre proche.
Un écrit reste toutefois utile pour préciser la situation, surtout si l’hébergement doit durer. Il permet de conserver une trace de la date de début et des conditions convenues entre les deux parties.
Logement occupé seul par la personne hébergée
Lorsque l’hébergé occupe seul un logement appartenant à l’hébergeur, sans que celui-ci y réside, la situation s’apparente à un prêt à usage, aussi appelé commodat. Ce contrat formalise la mise à disposition gratuite du logement.
Le commodat peut rester informel, mais un document écrit est préférable. Il précise notamment l’identité des parties, le logement concerné et les conditions de fin de l’hébergement. Cette formalisation peut limiter les difficultés en cas de désaccord ou de départ anticipé.
Déclarations, impôts et taxe d’habitation
L’hébergeur qui ne perçoit aucun loyer n’a, en principe, pas de revenus fonciers à déclarer au titre de cette mise à disposition. La personne hébergée doit, de son côté, signaler sa situation réelle aux administrations concernées. Elle est généralement considérée comme occupant à titre gratuit dans sa déclaration de revenus.
Les informations transmises doivent rester cohérentes entre elles. Une adresse différente selon les organismes ou une attestation trop ancienne peut compliquer l’examen d’un dossier, notamment lorsque la CAF, les impôts ou un autre organisme vérifient la situation du foyer.
Qui paie la taxe d’habitation ?
La taxe d’habitation dépend du type de logement et de son occupation au 1er janvier. Pour une résidence principale occupée par l’hébergé, les règles varient selon la situation exacte du logement. Une résidence secondaire peut continuer à être concernée, même lorsque son propriétaire n’y vit pas.
Un logement vacant relève d’une situation différente tant qu’il reste réellement inoccupé. Il faut donc distinguer la résidence principale, la résidence secondaire et le logement indépendant occupé par la personne hébergée avant de déterminer les conséquences fiscales.
Garder des justificatifs cohérents
Un hébergement qui se prolonge entraîne souvent plusieurs démarches : changement d’adresse, déclarations annuelles et actualisation des aides. Il est préférable de conserver les documents utilisés pour justifier la situation et de mettre à jour l’attestation lorsque les circonstances changent.
Une adresse déclarée à la CAF doit correspondre à celle communiquée aux impôts et aux autres organismes. Cette cohérence réduit le risque de demande de pièces complémentaires lors d’un contrôle ou d’une réévaluation des droits.
Effets sur les APL, le RSA et la prime d’activité
Une personne hébergée gratuitement ne peut en principe pas percevoir d’APL pour le logement qu’elle occupe sans payer de loyer. Cette aide suppose en effet une dépense de logement réelle.
L’hébergement gratuit peut toutefois être pris en compte dans le calcul du RSA et de la prime d’activité. Un forfait logement est alors ajouté aux ressources retenues, ce qui peut réduire le montant de l’aide versée.
L’effet sur les droits de l’hébergeur lui-même
La situation de l’hébergeur peut aussi changer. Au-delà de six mois d’hébergement, les aides au logement qu’il perçoit peuvent être recalculées, réduites ou supprimées selon les règles applicables. L’administration peut considérer que la présence durable d’un occupant modifie la composition du foyer allocataire.
La personne qui héberge doit donc signaler la situation à l’organisme concerné et vérifier ses droits après le début de l’hébergement. Cette démarche évite une régularisation ultérieure fondée sur des informations incomplètes.
Attestation, assurance et cas de l’enfant majeur
L’attestation d’hébergement sert à justifier une adresse auprès de nombreuses administrations. Elle doit mentionner l’identité de l’hébergeur, celle de la personne hébergée, l’adresse du logement et la durée de l’hébergement.
Elle est généralement accompagnée d’une pièce d’identité de l’hébergeur et d’un justificatif de domicile à son nom. Le document doit être daté et signé. Une nouvelle attestation peut être nécessaire lorsque l’adresse ou la situation change.
Prévenir son assureur
L’hébergeur doit informer son assureur habitation lorsqu’un nouvel occupant s’installe durablement dans le logement. Cette démarche permet de vérifier que la responsabilité civile et les garanties prévues par le contrat correspondent bien à la situation.
Si la personne hébergée occupe seule un logement indépendant, une assurance habitation à son nom devient nécessaire. Les conditions de couverture peuvent varier selon le contrat : il faut donc les vérifier directement auprès de l’assureur.
Rattachement fiscal ou pension alimentaire pour un enfant majeur
Un parent qui héberge un enfant majeur peut, sous certaines conditions d’âge, demander son rattachement au foyer fiscal. Il peut aussi choisir de déduire une pension alimentaire plafonnée par enfant et par an.
Une déduction forfaitaire existe également pour le logement et la nourriture d’un enfant hébergé au domicile parental. Le montant indiqué pour la déclaration 2026, qui concerne les revenus de 2025, est de 4 075 €. Il est porté à 8 151 € lorsque l’enfant est marié ou pacsé et hébergé avec son conjoint.
Le plafond de pension alimentaire mentionné pour la déclaration 2026 s’élève à 6 855 € par enfant et par an. Le choix entre rattachement fiscal et pension alimentaire dépend des revenus de l’enfant et de la situation globale du foyer. Il doit être vérifié au cas par cas avant la déclaration.