
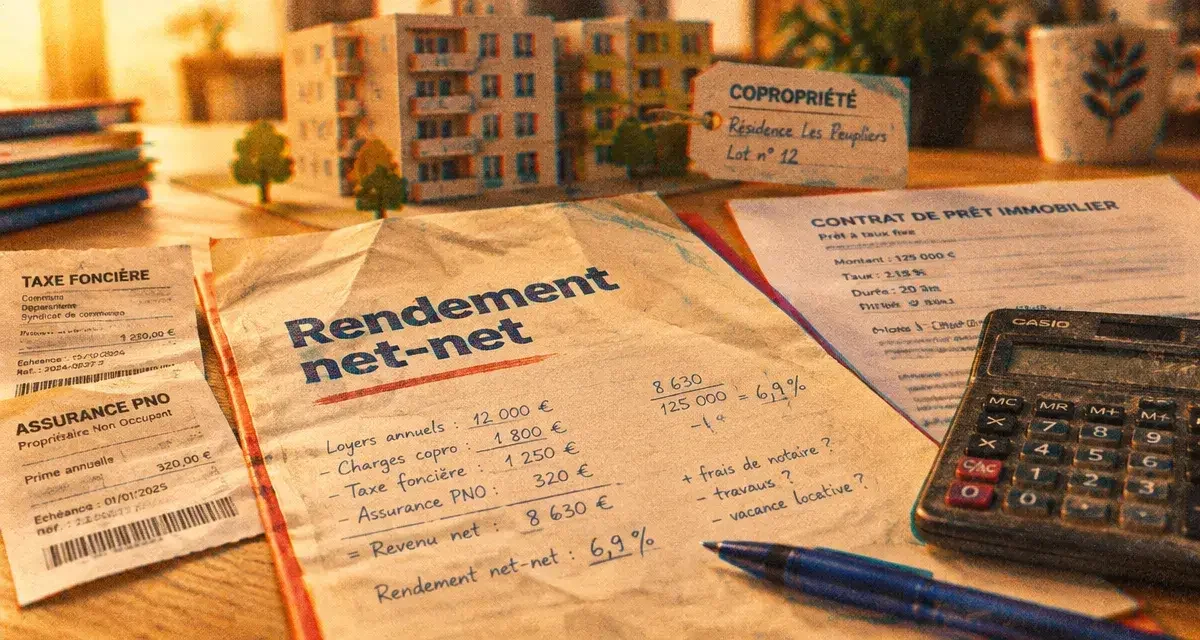
La rentabilité d’un investissement locatif ne se résume pas au loyer multiplié par douze. Pour savoir si un bien est réellement intéressant, il faut distinguer le rendement affiché, le revenu restant après les charges, puis la somme disponible après fiscalité et remboursement du crédit. Une méthode en trois niveaux permet de comparer les projets sur une base réaliste.
Partir du coût total et des loyers réellement encaissés
Le dénominateur du calcul doit être le coût total d’acquisition, et non le seul prix de vente. Additionnez le prix du bien, les frais de notaire, les frais de dossier bancaire, la garantie, les éventuels frais de courtage et les travaux indispensables avant la mise en location. Si vous comparez plusieurs biens, appliquez exactement la même méthode à chacun.
Du côté des recettes, retenez les loyers annuels hors charges récupérables. Réduisez-les dès le départ en prévoyant une période de vacance locative, des impayés éventuels ou une relocation. Un loyer théorique sur douze mois donne une vision flatteuse. Un loyer encaissé probable permet de prendre une décision plus solide.
Le rendement brut, un premier filtre seulement
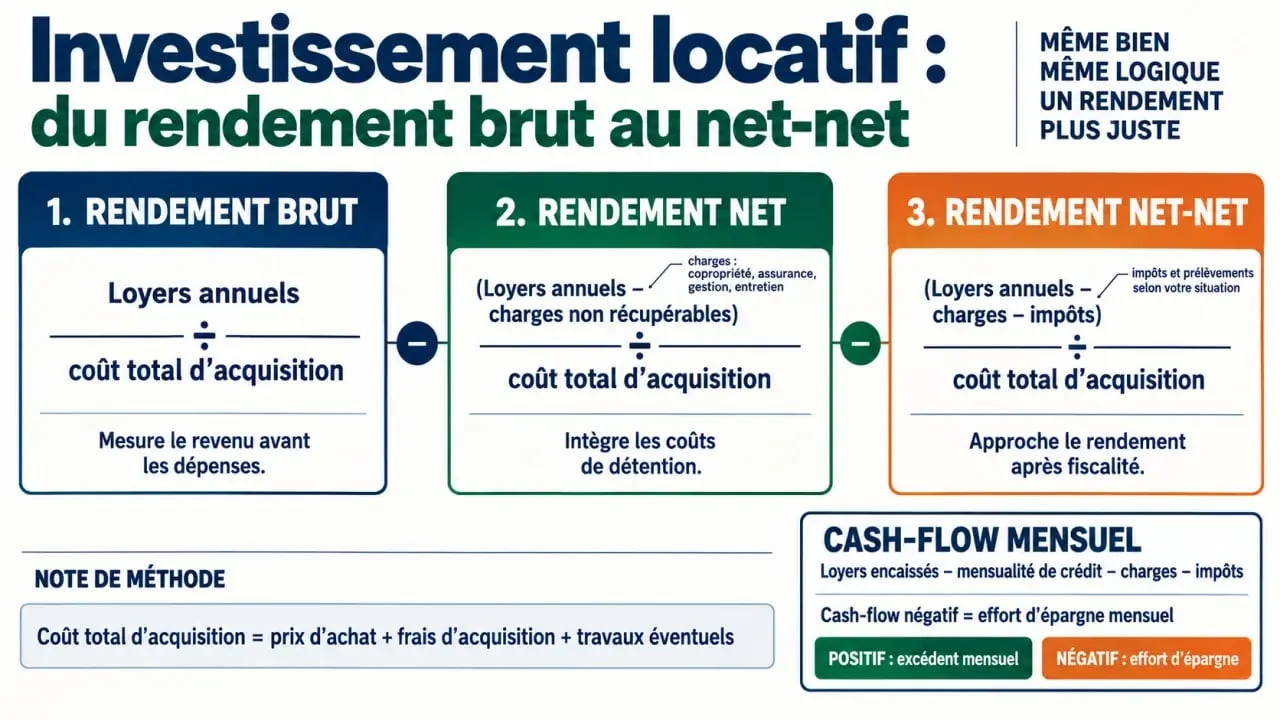
La formule est simple : rendement brut = loyers annuels / coût total d’acquisition × 100. Avec un coût total de 150 000 € et un loyer de 600 € par mois, soit 7 200 € par an, le rendement brut atteint 4,8 %. Cet indicateur sert à présélectionner des annonces, mais il ne tient compte ni des dépenses supportées par le bailleur ni de la fiscalité.
| Indicateur | Formule | Ce qu’il mesure |
|---|---|---|
| Brut | Loyers annuels / coût total × 100 | Le potentiel locatif avant dépenses |
| Net | (Loyers – charges) / coût total × 100 | La performance d’exploitation |
| Net-net | (Loyers – charges – impôts) / coût total × 100 | Le rendement après fiscalité |
Passer du brut au net en déduisant toutes les charges
La rentabilité nette se calcule ainsi : (loyers annuels encaissés – charges annuelles non récupérables) / coût total d’acquisition × 100. Les charges récupérées auprès du locataire ne sont pas un gain pour le bailleur. Elles ne doivent donc pas augmenter artificiellement le résultat.
- taxe foncière ;
- part non récupérable des charges de copropriété ;
- assurance propriétaire non occupant (PNO) et garantie loyers impayés ;
- honoraires de gestion locative et frais de relocation ;
- entretien courant, réparations et provision pour les gros travaux ;
- intérêts d’emprunt, si vous incluez le coût du financement dans votre analyse d’exploitation.
Dans l’exemple précédent, une taxe foncière de 700 €, une assurance de 150 €, des frais de gestion de 800 € et une réparation de chaudière de 300 € représentent 1 950 € de charges annuelles. Le revenu avant fiscalité s’établit alors à 5 250 €, soit une rentabilité nette de 3,5 %.
Prévoir les aléas avec une provision annuelle
Un investissement locatif doit intégrer une réserve financière pour les événements qui réduisent les revenus ou augmentent les dépenses. Un départ de locataire, une fuite d’eau, une relocation ou un ravalement voté en copropriété peuvent modifier rapidement le résultat prévu. Créez une ligne de provision annuelle distincte pour ces postes. Vous obtenez ainsi un budget de maintenance plus réaliste et une trésorerie de sécurité capable d’absorber les dépenses sans déséquilibrer votre épargne personnelle.
Intégrer impôts, régime fiscal et cash-flow mensuel
La rentabilité nette-nette ajoute l’impôt sur les revenus locatifs et les prélèvements sociaux : (loyers – charges – impôts) / coût total d’acquisition × 100. Dans un exemple avec 200 000 € d’achat, 8 400 € de loyers annuels, 1 500 € de charges et 1 000 € d’impôts, le rendement passe de 4,2 % brut à 3,45 % net, puis à 2,95 % net-net.
Le montant d’impôt dépend du mode de location, de vos autres revenus et du régime choisi. En location nue, le micro-foncier applique un abattement forfaitaire de 30 % jusqu’à 15 000 € de revenus fonciers bruts annuels. Le régime réel permet de déduire les charges admissibles. En location meublée, les recettes relèvent des BIC : le micro-BIC prévoit un abattement de 50 % jusqu’à 77 700 € de recettes annuelles, tandis que le réel BIC peut notamment prendre en compte les charges et l’amortissement. Une simulation personnalisée ou l’avis d’un professionnel reste utile avant de choisir.
Le cash-flow révèle l’effort d’épargne
Le cash-flow correspond aux revenus encaissés moins toutes les dépenses payées sur la période. Selon l’objectif de l’analyse, incluez les charges, les impôts, les intérêts, l’assurance emprunteur et la mensualité du crédit. Calculez-le avant impôt, puis après impôt, de préférence chaque mois.
Un cash-flow négatif n’est pas automatiquement mauvais. Il peut être assumé pour construire un patrimoine, à condition que l’effort d’épargne reste compatible avec votre budget. Cet indicateur permet surtout de savoir si le bien s’autofinance ou si vous devez compléter chaque mois avec vos revenus personnels.
Comparer les biens avec trois scénarios plutôt qu’un seul taux
Un studio peut afficher un rendement élevé, mais son turnover locatif peut être plus important que celui d’une grande surface. À l’inverse, un T2 ou un T3 peut offrir une occupation plus stable sans garantir un meilleur taux. La localisation, la demande locative, le niveau des loyers, la qualité de la copropriété et la facilité de revente comptent autant que la surface.
Pour chaque bien, établissez trois hypothèses. Le scénario optimiste prévoit une location continue et des travaux limités. Le scénario central intègre une période de vacance et un entretien courant. Le scénario prudent retient une baisse de loyer, une période sans locataire et une dépense imprévue. Comparez le rendement net-net et le cash-flow dans chaque cas.
Un projet qui reste supportable dans le scénario prudent est généralement plus robuste qu’un bien au rendement brut spectaculaire. Cette comparaison montre aussi les variables les plus sensibles : baisse du loyer, hausse des charges, coût des travaux ou allongement de la vacance locative.
Enfin, séparez le rendement annuel de la rentabilité globale. La plus-value ou la moins-value à la revente, les frais de cession et le capital remboursé modifient le bilan final, mais ne doivent pas servir à justifier un cash-flow durablement déficitaire. Réévaluez vos calculs chaque année après réception des charges, de la taxe foncière et de votre imposition réelle.