
Acheter un appartement pour le louer peut créer un patrimoine et générer des revenus complémentaires. Mais un loyer élevé ne suffit pas à garantir un bon projet. Il faut vérifier la demande locative, le prix d’achat, les charges, les travaux et le financement. Avant de consulter les annonces, définissez votre objectif : revenus réguliers, réduction de l’effort d’épargne ou valorisation à long terme.
Partir du locataire avant de choisir l’appartement
L’emplacement ne se résume pas au nom d’une ville. Un quartier peut attirer des étudiants, des jeunes actifs ou des familles, avec des attentes différentes. Observez les transports, les commerces, les établissements d’enseignement, les bassins d’emploi, les espaces verts et les possibilités de stationnement. Une demande locative régulière réduit le risque de vacance et sécurise davantage le projet qu’un rendement très élevé dans une zone où les biens se louent difficilement.
Adapter la surface au marché local
Le studio et le T1 peuvent convenir aux secteurs étudiants ou très urbains, mais ils impliquent souvent une rotation plus fréquente. Un T2 attire généralement des profils plus variés et peut favoriser une occupation plus durable. Les logements familiaux répondent à une autre logique : leur budget est plus élevé, mais les locataires restent souvent plus longtemps. Comparez donc la typologie du bien aux loyers réellement pratiqués. Une petite surface n’est pas automatiquement plus facile à louer.
Lire la copropriété comme un budget à venir
Un appartement représente aussi une quote-part de l’immeuble. Consultez les procès-verbaux d’assemblée générale, le montant des charges, les travaux votés ou envisagés, la situation financière de la copropriété et la nature des équipements communs. Le chauffage collectif, un ascenseur ou une façade à rénover peuvent modifier fortement le rendement. Les procès-verbaux donnent souvent une meilleure indication du coût futur du logement que la seule visite, car ils renseignent sur l’entretien du bâtiment et les décisions à venir.
Comparer les stratégies sans confondre rendement et confort de gestion
Aucune formule n’est systématiquement plus rentable. Le choix dépend du temps que vous pouvez consacrer au bien, de votre fiscalité et du niveau de stabilité recherché. La stratégie doit rester cohérente avec votre budget et votre capacité à gérer les contraintes quotidiennes.
| Option | Atout principal | Point de vigilance |
|---|---|---|
| Location nue longue durée | Gestion plus stable et rotation souvent limitée | Loyer généralement plus modéré |
| Location meublée | Loyer potentiellement supérieur et cadre LMNP possible | Mobilier, renouvellement et gestion plus actifs |
| Ancien | Prix d’achat parfois plus accessible et potentiel après travaux | État du bâti, DPE et budget de rénovation |
| Neuf | Performance énergétique récente et garanties constructeur | Prix d’achat souvent plus élevé |
La courte durée peut augmenter les recettes, mais elle demande davantage de rotation, d’organisation et de vérifications réglementaires locales. La longue durée offre une exploitation plus prévisible, avec des revenus généralement plus modérés. Entre appartement et maison, l’appartement propose souvent un ticket d’entrée plus accessible et une gestion extérieure limitée. La maison peut attirer des locataires plus stables, mais elle entraîne d’autres coûts d’entretien. Pour comparer deux biens, utilisez la même stratégie de location et les mêmes hypothèses de charges.
Calculer la rentabilité sur le coût total, pas sur le prix de l’annonce
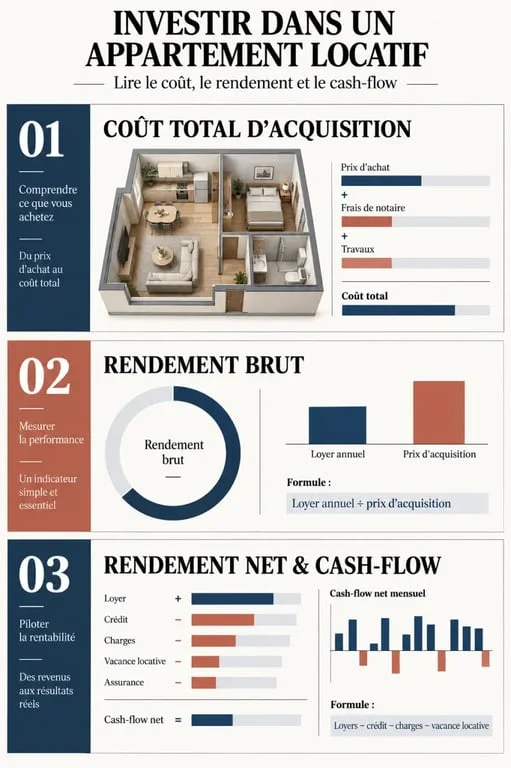
Le rendement brut fournit un premier filtre : loyer annuel ÷ prix d’achat total × 100. Le prix total inclut le prix du bien, les frais de notaire, les frais de dossier et les travaux nécessaires avant la mise en location. Dans le neuf, les frais de notaire s’élèvent généralement à 2 % ou 3 %, contre 7 % à 8 % dans l’ancien. Un calcul basé uniquement sur le prix affiché peut donc donner une vision trop favorable du projet.
Passer du brut au rendement net
Le rendement net est plus précis, car il intègre les charges de copropriété non récupérables, l’assurance, la taxe foncière, les frais d’entretien, la gestion locative et une provision pour vacance. La fiscalité doit être étudiée séparément, puisqu’elle dépend du régime choisi et de votre situation. Après déduction de la mensualité de crédit et des frais, un projet apparemment rentable peut encore demander un effort d’épargne mensuel.
- Estimez le loyer à partir de biens comparables effectivement proposés dans le secteur.
- Chiffrez les travaux avec des devis plutôt qu’avec une enveloppe approximative.
- Prévoyez les périodes sans locataire et les remises en état entre deux locations.
- Ajoutez l’assurance emprunteur et l’éventuelle assurance loyers impayés.
Le crédit immobilier permet d’acquérir un actif sans mobiliser toute son épargne. C’est l’effet de levier. La banque examine toutefois vos revenus, votre apport, votre taux d’endettement, la mensualité et la cohérence des loyers attendus. Le prêt amortissable est le montage le plus courant. Le prêt in fine répond à une logique différente et demande une évaluation précise de ses conditions.
Faire de la fiscalité une conséquence de la stratégie
La location meublée non professionnelle, ou LMNP, peut convenir lorsque les recettes locatives restent inférieures à 23 000 € par an ou ne dépassent pas les autres revenus du foyer fiscal. Le micro-BIC prévoit un abattement de 50 % sur les revenus locatifs, hors cas particuliers. La location nue permet, selon le régime retenu, de déduire certaines charges, notamment dans une logique de déficit foncier. Le régime fiscal doit donc découler du type de location et de vos objectifs, plutôt que guider seul le choix du logement.
Les dispositifs de réduction ou de déduction fiscale imposent des conditions précises concernant le logement, la localisation, les loyers, les ressources des locataires et la durée de location. Le Denormandie concerne notamment l’ancien avec travaux. Ceux-ci doivent représenter au moins 25 % du coût total, avec un plafond de 300 000 € et des réductions de 12 %, 18 % ou 21 % selon la durée d’engagement. Loc’Avantages repose sur une convention et des plafonds. Vérifiez les règles sur la présentation des dispositifs d’investissement locatif par Service-Public avant de signer.
Décider après une vérification en quatre temps
- Valider le marché : cible locative, niveau de loyer, concurrence et qualité de l’emplacement.
- Auditer le bien : DPE, diagnostics, état intérieur, copropriété, charges et travaux à venir.
- Simuler trois scénarios : loyer prudent, loyer central et période de vacance plus longue que prévu.
- Préparer la sortie : demande à la revente, qualité du quartier et capacité du logement à rester attractif.
Un appartement locatif solide n’est pas forcément celui qui affiche le rendement brut le plus élevé. C’est celui dont les loyers, les dépenses, le crédit et les contraintes de gestion restent compatibles avec votre horizon patrimonial et votre capacité financière. Le calcul du coût total, puis la vérification du marché et de la copropriété, permettent de décider avec une vision plus réaliste.